Hyvää itsenäisyyspäivää kaikille!
Aloitin haasteen tässä kuun vaihteessa ja nyt on ensimmäinen viikko takana. Toisin sanoen ensimmäinen viikkoraportti on edessä.
Kulut:
Heti alkuun tärkeimmät eli ne kulut viikolta 49 (1.12.-6.12.):
Ruokaostokset 43,86€
Bussikortti 40,7€
Netti 0€
Spotify 0€
Sähkö 0€
Työpaikkaruokailu 0€
Vakuutukset 0€
Muut kulut 38,4€
Yhteensä 122,96€
Budjettini oli 450€/kk eli noin 112,5€ viikossa. Tämä ylitettiin, mutta tein ostoja, joita en tee joka viikko tai edes joka kuukausi.
Ruokaostokset pysyivät lähes budjetissa, sillä budjetoitu 150€/kk tarkoittaa noin 37,5€/vko. Latasin bussikorttiani noin 40 eurolla (budjetti 50€/kk), jolla sain Espoon sisäistä aikaa 23.12. asti. Kuulin samalla R-kioskin myyjältä, että vuoden vaihteessa on tulossa melkoiset korotukset bussimatkustamisen hintaan ja ladattaessa tämän vuoden puolella hinta pysyy nykyisenä. Kun lataa joulukuun puolella vaikka huhtikuun loppuun asti, niin voi säästää muutaman euron per kuukausi. Nykyisin Espoon sisäinen aika maksaa 49,5€/30vrk ja ensi vuonna hinta nousee 52,4 €/30vrk.
Muut kulut sisälsivät nappikuulokkeiden oston (15€) rikkoontuneiden tilalle ja muutaman Iisalmen IPA:n (a' 2,85€) sekä kaupungilla käynnin.
Muuta:
Viikon aikana tapahtui muutakin. Veronpalautukset tulivat 3.12. ja tilille ilmestyi 315,48€. Lisäksi kaveri maksoi perjantaina velkansa 73,78€. Tämän jälkeen taidan olla sujut kaikkien kanssa eikä ketään ole minulle velkaa. Sain siis muita tuloja yhteensä 389,26€.
Nappikuulokkeet hajosivat jo aikaa sitten ja olen siitä lähtien käyttänyt isompia sangallisia bluetooth kuulokkeita. Niissä on kuitenkin ollut ongelmana se, että kuulokkeiden ja korvien väliset pehmusteet ovat lähteneet irti ja niitä on ollut ikävä käyttää. Nyt kun vihdoin sain ostettua nappikuulokkeet, niin sain aikaseksi myös korjata nuo sangalliset bluetooth kuulokkeet. Musiikin kuuntelu työmatkoilla ja muutenkin liikkuessa on niin vahva tapa, että en ole pystynyt jättämään kuulokkeita liimaukseen ennen uusien nappien hankintaa. Nyt sain kuitenkin liimauksen tehtyä ja se onnistui hyvin. Näyttää ihan uudelta, mutta pitää vielä katsoa miten liimaus kestää käyttöä. Toivottavasti pitää. Uusien ostaminen olisi maksanut 60-100€, mutta korjaaminen ei maksanut mitään.
Ostin myös tabletin 279€:lla Gigantin super sunnuntaista tänään itsenäisyyspäivänä. Kyseessä on Huawein 8 tuumainen mediapad m2. Normaalihinta oli 349e ja vastaava hieman parempi Samsung tab2 s8 maksaisi 4g ominaisuudella 499€. Mielestäni tabletti oli erittäin edullinen verrokkeihin nähden.
Osakesalkku:
Tällä hetkellä salkkuni on velaton ja siellä on jopa positiivinen käteispositio. En ole tehnyt viime raportin jälkeen toimenpiteitä. Olen pysynyt enemmän odottavalla kannalla. Jonkin verran olen seurannut markkinoita ja olen ihmetellyt mm. Kinder Morganin (KMI) rajua pudotusta.Kurssi on laskenut viime viikolla noin 30 % ja vuoden alusta noin 60 %. Kurssipudotuksen ansiosta yield on noussut jopa 12 %:iin.
Viime viikolla Aflac maksoi korotetun osingon (0,39->0,41) ja ilmestyi tilille 2.12. Osinkoa nostettiin 5,1 %. Osinkoja on tullut tämän vuoden aikana 939,67€. Loppuvuoden aikana ei taida enää tulla muita. Kun laskee mukaan osuusmaksun korot ja bonukset (noin 130€), niin tämän vuoden tavoite 1000€ tulee täyteen.
Tällä hetkellä luovutusvoittoja on 278,56€. Katsotaan nyt teenkö loppuvuoden aikana jotain vero-optimointia. Pitää miettiä tulevia vähennyksiä myös, sillä tulonhankkimisvelan korot voi ainakin vähentää pääomatuloista. Toki sitten osingoista ja osuusmaksun koroista menee myös veroa.
sunnuntai 6. joulukuuta 2015
tiistai 1. joulukuuta 2015
Haastan itseni, viikkoraportti #0 (48/2015)
Tulevaisuus on
harmaa ja melko epävarma. Taloudellinen tilanne vielä epävarmempi toistaiseksi mainitsemattomasta syystä.
Aloitan haasteen, jolla pyrin kuluja karsimalla vahvistamaan rahoitusasemaani. Sateisen syksyn perusteella pitäisi varmaan aloittaa haaste myös iloisen mielen vahvistamiseksi?
"Strength does not come from winning. Your struggles develop your strengths. When you go through hardships and decide not to surrender. That is strength."
Aloitus tilanne 1.12.2015:
Netto-osakesalkku +24400€
S-ryhmän osuusmaksut +1000€
Henkilöstörahastossa nettona +1460€
Tilillä rahaa +942€
Asunnosta maksettu +21000€
Asunnosta lainaa -47500€
Opintolainaa -2470€
Luottokorttivelkaa +-0€
Likvidit varat nettona 25342€
Epälikvidit varat nettona 23460 €
Varat yhteensä 48802€
Lainat yhteensä -49970€
Lisäksi seuraavat asiat on hyvä huomioida:
Opintolainaa lyhennetään 400€/kk, maksueriä jäljellä 6 kpl ja yksi 80€ maksuerä. Viimeinen lyhennys 15.6.2016.
Asuntolaina kasvaa 122000€ asti asunnon rakentamisen ajan 31.5.2016 asti. Asuntolainassa on lyhennysvapaa asunnon rakentamisen ajan 31.5.2016 asti ja siihen asti maksetaan vain korkoja noin 50€/kk. Ensimmäinen lyhennys noin 428€ + korot noin 120€ on 30.6.2016.
Haasteen aikataulu:
12/2015 - 12/2016 tai tarkemmin 1.12.2015 - 23.12.2016. Tämä tarkoittaa 13 kuukautta tai 57 viikkoa tai 396 päivää. Olin armeijassakin 365 päivää, joten ei tämäkään kovin paha voi olla äärimmäisen tiukasta budjetista huolimatta.
Haasteen budjetti:
Nettopalkka 2440€
Kulut yhteensä 450€ (ruokailu ja vakuutus töissä 140€ + ruokailu kotona 150€ + bussikortti 50€ + netti 13,5€ + spotify 10€ + sähkö 13,5€ + muut 73€)
12/2015 - 5/2016
Muut kulut yhteensä 875€ (vuokra 425€ + opintolaina 400€ + asuntolainan korot 50€)
6/2016 -12/2016
Muut kulut yhteensä 653€ (asuntolaina 428€ + vastike 85€ + vesimaksu 20€ + korot 120€)
12/2015 - 5/2016 säästetty = 1115€/kk eli yhteensä 6690€.
6/2016 -12/2016 säästetty = 1337€/kk eli yhteensä 9359€.
Tällöin kokonaisaikataulu huomioiden 12/2015 - 12/2016 säästetty yhteensä 16049€.
Joitain poikkeuksia yllä olevaan budjettiin tulee sillä esimerkiksi tabletti on vieläkin ostamatta. Ostin jo kerran yhden, mutta päivityksen jälkeen 4g ei enää toiminutkaan, niin palautin sen kauppaan. Sain rahat takaisin, mutta en ole vielä löytänyt mitään hyvää 4g tablettia. Black fridaykin oli ja meni, mutta katsotaan jos joulutarjouksista löytyisi!
Haasteen muut toimenpiteet:
Jotta likviditeetti parantuisi ja osakemarkkinoiden volatiiliteetin aiheuttamat riskit pienenisi, niin osakesalkusta maksetaan laina pois ja osakesalkkua pienennetään. Tämä on osittain jo toteutunut.
Pari viikkoa sitten bruttosalkku oli noin 30400€, jossa oli lainaa 7040€. Viikko sitten myin Chevronin, BHP Billitonin ja Gapin pois tappiolla. Lisäksi kevensin Nokian Renkaiden position noin puoleen reilulla voitolla. Salkussani on nyt aloitustilanteessa osakkeita noin 23300€ ja käteistä 1100€ eli yhteensä noin 24400€.
Aion varmaankin jättää noin 10000€:n suuruisen velattoman osakesalkun. Salkkuuni aion jättää vain muutaman eri yrityksen osakkeita, joilla on laskelmieni mukaan paras tuottopotentiaali. Alustavien suunnitelmien mukaan myyn kaikki muut paitsi IBM:n, STRA:n ja KORS:n osakkeet. Kaupankäyntikuluja tulee tässä skenaariossa noin 200€ ja luovutusvoittoveroa tulee maksettavaksi tällöin noin 800€.
Annetaan tuon jälkimmäisen osan kuitenkin vielä elää, jotta voin rauhassa katsoa mikä on paras vaihtoehto.
Haasteen tausta:
Rahamenoja on edessä ja ne ovat arvioni mukaan melkoiset. Lähiaikoina tulee tarkempia tietoja asiasta. Aika paljon liittyy vielä epävarmuutta asiaan. Pyrin hoitamaan menot rahoittamalla itse mahdollisimman paljon ja jos/kun se ei riitä, niin lisäksi tavoitteenani on ottaa loppuosan hoitamiseksi vakuudellinen laina, jossa on takaajat. Alustavien selvitysten mukaan lainassa on marginaali 2,4 - 2,8 %, jonka lisäksi se tulisi sitoa 12 kk euribor korkoon.
Haasteen raportointi:
Tässä haasteessa kyseessä on nimenomaan kulut, kulut ja kulut. Aloittaakseni haasteen muutan täysin tapojani maksamiseen liittyen. Aiemmin maksoin kaiken luottokortilla credit-puolelta, mutta nyt pyrin maksamaan kaiken tililtä debitillä. Tällöin pystyn seuraamaan likvidejä varojani jatkuvasti. Ainut mikä jatkossakin menee luottokortilta on spotifyn kk-maksu. Olen jo tässä viimeiset pari viikkoa tätä harjoitellut.
Toinen olennainen osa, mikä toisaalta mahdollistaa kulujen pienentämisen on alkoholin "jonkin verran"-käytön lopettaminen. Aloittaakseni haasteen muutan täysin tapojani käyttää alkoholia. Aiemmin en välittänyt paljonko siihen meni rahaa ja sen lisäksi tarjosin muille jonkin verran. Tämän lisäksi rahaa meni ylimääräiseen pikaruokaan, bussi- ja taximatkoihin, pääsylippuihin sekä narikoihin. Aiemmin en myöskään välittänyt paljonko join. Lukijan korvan mukaan "jonkin verran" voi siis kuulostaa paljolta tai vähältä.
Tämä debitillä maksaminen ja selvänä pysyminen mahdollistaa myös hyvin tarkan kulujen seurannan. Tästä johtuen tulen kertomaan kuluista niin usein kuin jaksan, haluan tai on tarpeen. Mielestäni aluksi seurantaa olisi syytä tehdä viikottain, jotta näen heti mistä homma kiikastaa ja myöhemmin kuukausittain.
Tänä vuonna on jäljellä enää 5 viikkoa eli viikot 49 - 53. Pyrin ainakin näistä tekemään viikkoraportin. Toimikoon tämä viikon 48 raporttina ja haasteen aloituksena.
Haasteen tavoite:
"If the plan doesn't work, change the plan but never the goal"
Haasteeni olen asettanut päättymään joulukuussa 23.12.2016 eli aika tarkkaan vuoden kuluttua. Tavoitteenani on pitää kulut budjetin mukaisesti alle 450 €/kk. Tämä tarkoittaa, että pyrin maksimoimaan säästöön jäävää summaa, jolla voin sitten kattaa näitä menoja.
Haasteen jälkeen:
Veikkaan, että vuoden tiukan kulukuurin jälkeen esimerkiksi matkustelu voisi olla hyvä vaihtoehto. Katotaan nyt miten paljon menoja jää vuoden 2017 puolelle ja mihin tämä haaste johtaa. Onko tässä syytä edes yrittää mitään? Vuosi on kuitenkin niin pitkä aika, että aloitetaan nyt ihan päivä ja viikko kerrallaan.
perjantai 2. lokakuuta 2015
Miten arvioin Fortumin arvoa?
Olen aiemmin kirjoittanut Fortumista laajasti tekstisarjani "Salkkuni yhtiöt" osassa 2. Sen jälkeen paljon on tapahtunut. Listaan ensin perustiedot Fortumista, jotka on poimittu
Q2/2015 raportista.
Osakkeiden lukumäärä = 888367000 kpl
Sijoitetun pääoman tuottotavoite (ROCE-tavoite) = 12 %
Velkaisuustavoite = nettovelka/EBITDA = 2,5
Korollinen nettovelka = -1846 M€
Oma pääoma = 14968 M€
Sijoitettu pääoma = 21733 M€
Tarkastellaan sitten segmenttikohtaisia tietoja.
Power and Technology:
Vertailukelpoinen liikevoitto (ttm) = 760 M€
Vertailukelpoinen EBITDA (ttm) = 877 M€
Sidottu pääoma = 6093 M€
Toteutunut myyntihinta (ttm) = 38,5 €/MWh
Myyntihinnan nousun vaikutus liikevoittoon = 45 M€/(€/MWh)
Heat, Electricity Sales and Solutions:
Vertailukelpoinen liikevoitto (ttm) = 113 M€
Vertailukelpoinen EBITDA (ttm) = 212 M€
Sidottu pääoma = 2073 M€
Venäjä:
Liikevoiton tuottotavoite = 18 200 MRUB
Liikevoiton tuottotavoite = 240 M€ (kurssi 75 RUB/€)
Vertailukelpoinen liikevoitto (ttm) = 191 M€
Vertailukelpoinen EBITDA (ttm) = 286 M€
Sidottu pääoma = 3159 M€
Fortum yhteensä:
Vertailukelpoinen liikevoitto (ttm) = 1003 M€
Vertailukelpoinen EBITDA (ttm) = 1323 M€
Sidottu pääoma = 11325 M€
Arvioidaan sitten Fortumin arvo kolmella eri tavalla.
Lasketaan pohjaksi ylimääräinen sijoittajille mahdollisesti palautettava
käteinen verkkokaupoista ja sitten osakekohtainen tulos kolmessa eri
tapauksessa.
Taseessa oleva ylimääräinen riihikuiva:
Maksimi nettovelka = 2,5*EBITDA = 3438 M€
Taseessa ylikapitalisointia = 3438+1846 = 5284 M€
Ylikapitalisointi per osake = 5284/888,367 = 5,95 €/osake
ROCE-tavoitteen mukainen nettoliiketulos (OPTIMAL):
Sijoitettu pääoma ylikapitalisoinnin jälkeen = 21773-5284 = 16449
M€
Oletetaan alaskirjaukset Ruotsista ja Venäjältä = 700+1500
=2200 M€
Vertailukelpoinen liikevoitto = 0,12*(16449-2200) = 1709 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(1974-182) = -305 M€
Tällöin saadaan potentiaali vertailukelpoiseen
nettoliiketulokseen = 1222 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 1,375 €/osake
Vertailukelpoiseen liikevoittoon vaikuttavat tekijät (BULL):
+Venäjä tavoitteen toteutuminen = (240-191) = 49 M€
+myyntihinnan noustessa 45 €/MWh = (45-38,5)*45 = 292 M€
+rublan kurssin muuttuessa 50RUB/€ = (364-240) = 124 M€
Potentiaali vertailukelpoiseen liikevoittoon =
1003+49+292+124 = 1468 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(1468-182) = -257 M€
Tällöin saadaan potentiaali vertailukelpoiseen
nettoliiketulokseen = 1029 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 1,158 €/osake
Vertailukelpoiseen liikevoittoon vaikuttavat tekijät
(BEAR):
-Venäjän epäonnistuminen (50 % tavoitteesta) = 191-0,5*240 =
71 M€
-myyntihinnan laskiessa 30 €/MWh = (38,5-30)*45 = 383 M€
-rublan kurssin muuttuessa 100RUB/€ = 120*(1-1*75/100) = 30
M€
Potentiaali vertailukelpoiseen liikevoittoon = 1003-71-383-30
= 519 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(519-182) = -67 M€
Tällöin saadaan potentiaali vertailukelpoiseen
nettoliiketulokseen = 270 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 0,304 €/osake
Mikä on liiketoimintojen arvo ylikapitalisoinnin purkamisen
jälkeen?
Tuottovaatimus: 12 %
Riihikuivan määrä: 5,95€
OPTIMAL CASE: EPS 1,375€ => P = 5,95+1,375/0,12 = 17,4 €
BULL CASE: EPS 1,158€ => P = 5,95+1,158/0,12 = 15,6 €
BEAR CASE: EPS 0,304€ => P = 5,95+0,304/0,12 = 8,48 €
AVERAGE: P = (17,4+15,6+8,48)/3 = 13,83 €
Näyttää todella lähelle menevän keskiarvo nykyistä pörssikurssia?
perjantai 18. syyskuuta 2015
Tavoitteena 750€/kk, miten mennyt tänä vuonna?
Asetin viime vuoden lopulla tavoitteeksi säästää 750 euroa kuukaudessa.
Kulut ja tulot kuitenkin vaihtelevat kuukausittain ja tarkennettuna tarkoitin,
että tavoitteenani on keskimäärin säästää 750 euroa kuukaudessa.
Alkuvuosi ei mennyt ihan suunnitelmien mukaan, sillä säästin kolmen
ensimmäisen kuukauden aikana vain 900€ yhteensä. Katsotaan miltä tavoitteen
tilanne näyttää nyt.
Huhtikuussa sain säästöön 1900€ eli tulos oli aika hyvä, mutta kesän aikana kuluja oli yllättävän paljon. Lisäksi ne vain jatkuivat kuukausi toisen perään. Toukokuussa sain säästöön 500€ ja niin myös kesäkuussa 500€. Heinäkuu meni täysin nollille, mutta elokuussa onnistuin taas säästämään 500€. Syyskuussa onnistuin säästämään kuitenkin jopa 1100€, mikä on selvästi normaalia enemmän. Tämä johtui osittain siitä, että elokuussa tein ylimääräiset ennakkomaksut luottokortteihin, jolloin kulut osuivat enemmän elokuulle. Ensimmäisen yhdeksään kuukauden säästösumma on yhteensä siis 5400€, joka vastaa 600€ keskimääräistä kuukausisäästöä.
Tällä hetkellä olen siis tavoitteeni alla noin 150€/kk eli 1350€. Viimeisen kolmen kuukauden aikana uskon, että minulla on mahdollisuus säästää 1000€ kuukaudessa eli 3000€ yhteensä ja lisäksi veronpalautuksia on tulossa 300€ ja hilut. Jos onnistun loppuvuonna säästämään edellä esitetyt 3300€, niin vuoden kokonaissäästösumma nousee 8700€:oon. Tämä tarkoittaa kuukausisäästönä 725€, mikä on vain muutama prosentti alle tavoitteeni. Ei huono, mutta toki tämä on about paras mihin enää voin kiristää loppuvuonna.
Alla vielä yhteenveto säästöistä:
Huhtikuussa sain säästöön 1900€ eli tulos oli aika hyvä, mutta kesän aikana kuluja oli yllättävän paljon. Lisäksi ne vain jatkuivat kuukausi toisen perään. Toukokuussa sain säästöön 500€ ja niin myös kesäkuussa 500€. Heinäkuu meni täysin nollille, mutta elokuussa onnistuin taas säästämään 500€. Syyskuussa onnistuin säästämään kuitenkin jopa 1100€, mikä on selvästi normaalia enemmän. Tämä johtui osittain siitä, että elokuussa tein ylimääräiset ennakkomaksut luottokortteihin, jolloin kulut osuivat enemmän elokuulle. Ensimmäisen yhdeksään kuukauden säästösumma on yhteensä siis 5400€, joka vastaa 600€ keskimääräistä kuukausisäästöä.
Tällä hetkellä olen siis tavoitteeni alla noin 150€/kk eli 1350€. Viimeisen kolmen kuukauden aikana uskon, että minulla on mahdollisuus säästää 1000€ kuukaudessa eli 3000€ yhteensä ja lisäksi veronpalautuksia on tulossa 300€ ja hilut. Jos onnistun loppuvuonna säästämään edellä esitetyt 3300€, niin vuoden kokonaissäästösumma nousee 8700€:oon. Tämä tarkoittaa kuukausisäästönä 725€, mikä on vain muutama prosentti alle tavoitteeni. Ei huono, mutta toki tämä on about paras mihin enää voin kiristää loppuvuonna.
Alla vielä yhteenveto säästöistä:
·
Tammikuu 0€
·
Helmikuu 500€
·
Maaliskuu 400€
·
Huhtikuu 1900€
·
Toukokuu 500€
·
Kesäkuu 500€
·
Heinäkuu 0€
·
Elokuu 500€
·
Syyskuu 1100€
lauantai 22. elokuuta 2015
Ostin asunnon ASP-lainalla
Kyllä se tämäkin päivä vihdoin tuli :) Ostin nimittäin ensiasuntoni, joka on vanhan hyvän tavan mukaisesti yksiö. Kerron tässä hieman miten päädyin kyseiseen asuntoon ja miten koko prosessi eteni.

ASP-säästäminen
Kun sain vakituisen työn joskus, niin pikku hiljaa tajusin, että oman asunnon ostaminen tulee ennemmin tai myöhemmin vastaan. Hieman asiaa tutkittuani aloitin ASP-säästämisen heinäkuussa 2012. Aloitin säästämällä maksimisumman 1000€ per kuukausi ja saldo kasvoikin nopeasti. ASP-ehdoissa vaaditaan, että säästöjä tehdään 150-3000 euron edestä vähintään kahdeksana vuosineljänneksenä (ei tarvitse olla peräkkäisiä). Koska aloitin heinäkuussa, niin sain kaksi neljännestä vuodelta 2012. Säästin kuukausittain koko vuoden 2013, josta sain neljä neljännestä. Sitten jatkoin säästämistä huhtikuuhun 2014 asti, jolloin sain kaksi viimeistä neljännestä ja ASP-ehdot täyttyivät. Olin säästänyt yhteensä noin 16500 euroa 22 kuukauden aikana eli keskimäärin 750 euroa kuussa.
Myöhemmin vielä lokakuussa tein 700 euron lisätalletuksen ja vuotuinen 1 % korkokin alkoi olemaan jo muutaman kympin luokkaa vuoden lopulla. Vuonna 2014 tein myös 2000 euron ennakkovarausmaksun kohteesta, josta olin kiinnostunut. Maksu oli ehtojen mukaan palautettava täysin, jos päätyisin perumaan varaukseni. Vuoden lopulla ASP-tilillä olin noin 17100 euroa.
Alkuvuonna 2015 keskityin lähinnä osakesäästämiseen ja muita kuluja oli niin paljon, etten edes miettinyt ASP-säästöjä. Asuntoprojekti kuitenkin eteni ja yhtäkkiä rakentaminen oli aloitettu ja kauppojen allekirjoittamisesta alettiin sopia tarkempaa ajankohtaa. Heinäkuussa 2015 ASP-tilille oli vuoden lopun 17100 euron lisäksi tulossa laskettu lisäkorko 1900 euroa, joka asunnon oston yhteydessä tekisi säästetyksi summaksi muutamaa euroa vaille 19000 euroa.
Opintolaina ja ASP-säästöt
Jos joku opintolainaan oikeutettu opiskelija ei tarvitse opintolainaa kuluihin, niin suosittelen nostamaan kaiken mitä saa ja laittamaan sen ASP-tilille. Opintolainan korko tällä hetkellä noin 0,5%+0,1% ja ASP-talletuksille maksetaan noin 7 % vertailukelpoista korkoa.
Todellisuudessa korko on 1 % + 4 % lisäkorko. Normaali 1 % korko maksetaan vuosittain ja se kasvaa korkoa korolle. Lisäkorko maksetaan vasta asunnonostohetkellä ja se ei kasva korkoa korolle, mutta esim. kahden vuoden ajalta saat 8 % koron ensimmäiselle talletuksellesi. Kaiken lisäksi tämä 1%+4% korko on verovapaata tuloa.
Jos tämä ei vieläkään kuulosta järkevältä, niin lisää siihen opintolainan erityisehdot (mm. aikataulussa koulusta valmistumiseen liittyvät vähennysedut) ja ASP-lainan erityisehdot (mm. 10 vuoden korkotuki 3,8 % ylittävältä osuudelta 70 %), minkä jälkeen ensiasuntoon säästäminen ei ole ikinä kuulostanut paremmalta!
ASP-lainan ottaminen ja asunnon osto
Heinäkuussa laskennallinen ASP-säästö lisäkorkoineen oli siis noin 19000 euroa ja lisäksi olin maksanut 2000 euron ennakkovarausmaksun. Olin ASP-ehtojen täytyttyä käynyt useamman kerran neuvottelemasta lainasta. Juuri ehtojen täytyttyä vuoden 2014 alkuvuonna marginaalit olivat juuri nousussa ja minulle tarjottiin noin 0,8-0,9 % marginaaleja. Kaikissa käymissäni pankeissa (useat OP:t, Nordea, Danske) marginaalien lisäksi palvelumaksut olivat samaa luokkaa: 1,8-2,5 euron kuukausittaista lainanlyhennykseen liittyvää palvelumaksua ja noin 300-500 euron avausmaksua. Selvästi huonoin fiilis jäi Danske pankista, jossa oli myös selvästi korkeimmat palvelumaksut, marginaali ja kaikkien muiden tuotteiden palvelumaksut. Ihan normaali tili+nettipankkipalvelut+luottokorti taisi maksaa noin 6 euroa kuussa, kun esim. OP:lla summa on 2,95, jonka saa kokonaan kuitattua OP-bonuksilla.
Jossain välissä tarjottavat marginaalit kävivät jopa 1,2-1,4 % tasolla, mutta viimeisimmässä lainakierroksessa heinäkuussa tarjottavat marginaalit olivat 1,0 - 1,27 %. Tähän liittyen yksi vinkki kaikille: ÄLKÄÄ YRITTÄKÄ KILPAILUTTAA LAINAA KESÄLOMAKAUDELLA. Koska olin asuntokauppojen aikataulun kanssa ajautunut hevosen selkään, niin minulla ei ollut useita viikkoja aikaa hoitaa lopullista kilpailutusta. Kesälomakaudella pankeissa oli todella huonosti aikoja tarjolla. Sain toki netistä lainatarjouksia, mutta niiden yksityiskohtaisten ehtojen sopiminen ja kilpailuttaminen jäi ikävä kyllä parhaan tarjouksen antaneen pankin osalta puolitiehen.
Jouduin tyytymään seuraavaksi parhaaseen tarjoukseen, joka oli aluksi kaikkein huonoin eli 1,27 %. Useamman puhelun ja neuvottelun jälkeen marginaali sovittiin 1,1 % ja viitekoroksi 6 kk euribor. Tämä oli lyhin mistä edes keskusteltiin. Toisin oli vielä 2014 alkuvuonna, jolloin 1kk euribor oli vielä saatavilla Nordeasta ja OP:sta 3 kk. Kun lainan ehdot oli sovittu kävin kirjoittamassa asuntokauppa paperit rakennuttajalla. Tilaisuus oli jotenkin todella outo. Olin kirjoittamassa nimeä paperiin, jossa lukee, että sitoudun ostamaan heidän rakentamasta taloyhtiöstä yksiön 143000 eurolla. Eipä siinä, paperit taskussa pois kävellessäni bussipysäkkiä kohden kyllä nauratti ja oli todella helpottonut ja hyvä fiilis. Olin hieronut asuntokauppapäätöstä käytännössä vuoden 2013 lopusta ja nyt päätös sekä kaupat oli tehty!
Tämän jälkeen toimitin paperit pankkiin ja kävin kirjoittelemassa lainapaperit. Minulla oli valmiina ensimmäisten 5 maksuerän laskut, jotka maksettiin ASP-säästöillä ja lainalla. Asunnosta oli valmistunut jo yli 50 % ja maksuerät menivät sen mukaisesti. Taisin kirjoittaa lainan nostamisen yhteydessä 12 kertaa nimeni eri papereihin. Mutta se oli siinä! Jatkoa varten ohjeistus oli seuraava: kun saat seuraavan laskun, niin pyydä lainan nostamista tilille ja maksa lasku. Homma toimii!
Asunnon rahoitus ja vuokratuotto
Asunnon hinta oli siis 143000 euroa. Minulla oli omaa pääomaa ASP-tilillä 19000 euroa ja ennakkovarausmaksua oli maksettu 2000 euroa. Varausmaksu vähennettiin 1. maksettavasta erästä. Omarahoitusosuus oli yhteensä siis 21000 euroa, joka tekee 14,69 % asunnon nettovelattomasta hinnasta. Velkaa joudun ottamaan yhteensä 122000 euroa eli 75,31 % asunnon nettovelattomasta hinnasta.
Säästämällä ensin 2-3 vuotta 21000 euroa ja sitten ottamalla lainaa 122000 euroa voin säästää kuukaudessa noin 450-750 euroa vuokrakuluja (asunnosta riippuen). Lasketaanpa hieman auki tämän asunnon oston kannattavuutta ja reunaehtoja. Ensinnäkin vastaavan kokoisen yksiön vuokrat kyseisellä alueella pyörivät välillä 15 - 41 euroa/neliö/kk aiemman tekstini perusteella. Koska asuntojen kunnot ja koot vaihtelevat, niin asunnosta saatavan vuokran arvioiminen on vaikeaa. Olen kuitenkin laskelmissani päätynyt noin 660 - 735 euron vuokraan eli keskimäärin 698 euron/kk.
Toiseksi pitää huomioida kulupuoli, joka muodostuu vastikkeesta ja muista kuluista. Vastikkeen on arvioitu olevan 85 euroa ja 122000 euron laina tasalyhennyksellä ja 2 % korolla sekä 25 vuoden lyhennysajalla voidaan laskea olevan alussa 207 euroa/kk. Kuluja on siis yhteensä 292 euroa/kk.
Lasketaan vuokratuotto vuositasolla. Oletetaan, että vuokrausaste on keskimäärin 95 %, jolloin keskimääräinen vuosivuokratuotto on 12kk*698euroa/kk*0,95 =7957 euroa vuodessa. Jos asuntoa ei olisi vivutettu, niin tällöin kuluni olisivat vain edellä mainittu vastike, joka tekisi vuodessa 1020 euroa. Alkutilanteen velkavipu huomioiden kuluni olisivat vuodessa 3504 euroa.
Velaton vuokratuotto = 7957 - 1020 = 6937 => 4,85 % ostohinnasta
Velallinen vuokratuotto = 7957 - 3504 = 4453 => 3,11 % ostohinnasta
Toki tässä on paljon muuttujia, mutta olen tyytyväinen, että arvioitu velaton vuokratuotto (ROI) on lähempänä 5 %:a kuin 4,5 %:a.
Lasketaan vielä vuokratuotto omalle pääomalle sopivalla vivutusasteella. Kiinteistösijoitusyhtiöiden omavaraisuusaste on käsittääkseni 35 % molemmin puolin. Tämä tarkoittaa minun asuntoni kohdalla, että omaa pääomaa olisi 50050 euroa ja lainaa 92950 euroa. Tällöin 20 vuoden laina-ajalla korkokulut olisivat 1908 euroa ja yhdessä vastikkeiden kanssa 2928 euroa.
Velallinen vuokratuotto = 7957 - 2928 = 5029 => 10,05 % omasta pääomasta
Yhteenveto
Jos asunnon joutuu vuokralle laittamaan, niin mielestäni tuottomahdollisuudet ovat ihan kohtuulliset. Jos asunnossa pääsee asumaan, niin mielestäni säästettävät vuokrat ovat aika merkittävät. Pitkällä aikavälillä kaikki raha valuu omaan pussiin ja omistusasunnossa asuminen tulee kannattavammaksi. ASP-ehdot (kuten korkotuki) ei päde sijoitusasuntoon, mutta ehdot ovat voimassa, jos muuttaa työn tai opiskelun perässä toiselle paikkakunnalle tai maahan. Näkisin, että tämä olisi todennäköisin tilanne, jossa tarve asunnon vuokraamiselle esiintyisi ainakin seuraavan parin vuoden sisällä. Mutta eihän sitä koskaan tiedä?
Nyt on kuitenkin asuntokaupat tehty ja yksi stressin lähde vähemmän. Toivottavasti tämä seikkailu ja ehkä elämäni suurin taloudellinen päätös tulee päättymään hyvin. Velkavipu ei ainakaan ole liian suuri, mutta riskiä liittyy rakennuttajaan ja rakentamisongelmiin, koska kyseessä on uudiskohde. Heti kun kohde on valmis, niin riski laskee merkittävästi. Lainan takaisinmaksuun en ottanut turvaa tai vakuutuksia. Aion säästää jatkossakin osakkeisiin, jolloin nettovarallisuuteni jakautuu melko lailla yhtä suuresti asuntoon ja osakkeisiin. Tämä tuo turvaa sekä puskuria ihan riittävästi ja kannan riskit mieluummin itse.

Kuva 1. Pikkuhiljaa ne seinät nousee.
ASP-säästäminen
Kun sain vakituisen työn joskus, niin pikku hiljaa tajusin, että oman asunnon ostaminen tulee ennemmin tai myöhemmin vastaan. Hieman asiaa tutkittuani aloitin ASP-säästämisen heinäkuussa 2012. Aloitin säästämällä maksimisumman 1000€ per kuukausi ja saldo kasvoikin nopeasti. ASP-ehdoissa vaaditaan, että säästöjä tehdään 150-3000 euron edestä vähintään kahdeksana vuosineljänneksenä (ei tarvitse olla peräkkäisiä). Koska aloitin heinäkuussa, niin sain kaksi neljännestä vuodelta 2012. Säästin kuukausittain koko vuoden 2013, josta sain neljä neljännestä. Sitten jatkoin säästämistä huhtikuuhun 2014 asti, jolloin sain kaksi viimeistä neljännestä ja ASP-ehdot täyttyivät. Olin säästänyt yhteensä noin 16500 euroa 22 kuukauden aikana eli keskimäärin 750 euroa kuussa.
Myöhemmin vielä lokakuussa tein 700 euron lisätalletuksen ja vuotuinen 1 % korkokin alkoi olemaan jo muutaman kympin luokkaa vuoden lopulla. Vuonna 2014 tein myös 2000 euron ennakkovarausmaksun kohteesta, josta olin kiinnostunut. Maksu oli ehtojen mukaan palautettava täysin, jos päätyisin perumaan varaukseni. Vuoden lopulla ASP-tilillä olin noin 17100 euroa.
Alkuvuonna 2015 keskityin lähinnä osakesäästämiseen ja muita kuluja oli niin paljon, etten edes miettinyt ASP-säästöjä. Asuntoprojekti kuitenkin eteni ja yhtäkkiä rakentaminen oli aloitettu ja kauppojen allekirjoittamisesta alettiin sopia tarkempaa ajankohtaa. Heinäkuussa 2015 ASP-tilille oli vuoden lopun 17100 euron lisäksi tulossa laskettu lisäkorko 1900 euroa, joka asunnon oston yhteydessä tekisi säästetyksi summaksi muutamaa euroa vaille 19000 euroa.
Opintolaina ja ASP-säästöt
Jos joku opintolainaan oikeutettu opiskelija ei tarvitse opintolainaa kuluihin, niin suosittelen nostamaan kaiken mitä saa ja laittamaan sen ASP-tilille. Opintolainan korko tällä hetkellä noin 0,5%+0,1% ja ASP-talletuksille maksetaan noin 7 % vertailukelpoista korkoa.
Todellisuudessa korko on 1 % + 4 % lisäkorko. Normaali 1 % korko maksetaan vuosittain ja se kasvaa korkoa korolle. Lisäkorko maksetaan vasta asunnonostohetkellä ja se ei kasva korkoa korolle, mutta esim. kahden vuoden ajalta saat 8 % koron ensimmäiselle talletuksellesi. Kaiken lisäksi tämä 1%+4% korko on verovapaata tuloa.
Jos tämä ei vieläkään kuulosta järkevältä, niin lisää siihen opintolainan erityisehdot (mm. aikataulussa koulusta valmistumiseen liittyvät vähennysedut) ja ASP-lainan erityisehdot (mm. 10 vuoden korkotuki 3,8 % ylittävältä osuudelta 70 %), minkä jälkeen ensiasuntoon säästäminen ei ole ikinä kuulostanut paremmalta!
ASP-lainan ottaminen ja asunnon osto
Heinäkuussa laskennallinen ASP-säästö lisäkorkoineen oli siis noin 19000 euroa ja lisäksi olin maksanut 2000 euron ennakkovarausmaksun. Olin ASP-ehtojen täytyttyä käynyt useamman kerran neuvottelemasta lainasta. Juuri ehtojen täytyttyä vuoden 2014 alkuvuonna marginaalit olivat juuri nousussa ja minulle tarjottiin noin 0,8-0,9 % marginaaleja. Kaikissa käymissäni pankeissa (useat OP:t, Nordea, Danske) marginaalien lisäksi palvelumaksut olivat samaa luokkaa: 1,8-2,5 euron kuukausittaista lainanlyhennykseen liittyvää palvelumaksua ja noin 300-500 euron avausmaksua. Selvästi huonoin fiilis jäi Danske pankista, jossa oli myös selvästi korkeimmat palvelumaksut, marginaali ja kaikkien muiden tuotteiden palvelumaksut. Ihan normaali tili+nettipankkipalvelut+luottokorti taisi maksaa noin 6 euroa kuussa, kun esim. OP:lla summa on 2,95, jonka saa kokonaan kuitattua OP-bonuksilla.
Jossain välissä tarjottavat marginaalit kävivät jopa 1,2-1,4 % tasolla, mutta viimeisimmässä lainakierroksessa heinäkuussa tarjottavat marginaalit olivat 1,0 - 1,27 %. Tähän liittyen yksi vinkki kaikille: ÄLKÄÄ YRITTÄKÄ KILPAILUTTAA LAINAA KESÄLOMAKAUDELLA. Koska olin asuntokauppojen aikataulun kanssa ajautunut hevosen selkään, niin minulla ei ollut useita viikkoja aikaa hoitaa lopullista kilpailutusta. Kesälomakaudella pankeissa oli todella huonosti aikoja tarjolla. Sain toki netistä lainatarjouksia, mutta niiden yksityiskohtaisten ehtojen sopiminen ja kilpailuttaminen jäi ikävä kyllä parhaan tarjouksen antaneen pankin osalta puolitiehen.
Jouduin tyytymään seuraavaksi parhaaseen tarjoukseen, joka oli aluksi kaikkein huonoin eli 1,27 %. Useamman puhelun ja neuvottelun jälkeen marginaali sovittiin 1,1 % ja viitekoroksi 6 kk euribor. Tämä oli lyhin mistä edes keskusteltiin. Toisin oli vielä 2014 alkuvuonna, jolloin 1kk euribor oli vielä saatavilla Nordeasta ja OP:sta 3 kk. Kun lainan ehdot oli sovittu kävin kirjoittamassa asuntokauppa paperit rakennuttajalla. Tilaisuus oli jotenkin todella outo. Olin kirjoittamassa nimeä paperiin, jossa lukee, että sitoudun ostamaan heidän rakentamasta taloyhtiöstä yksiön 143000 eurolla. Eipä siinä, paperit taskussa pois kävellessäni bussipysäkkiä kohden kyllä nauratti ja oli todella helpottonut ja hyvä fiilis. Olin hieronut asuntokauppapäätöstä käytännössä vuoden 2013 lopusta ja nyt päätös sekä kaupat oli tehty!
Tämän jälkeen toimitin paperit pankkiin ja kävin kirjoittelemassa lainapaperit. Minulla oli valmiina ensimmäisten 5 maksuerän laskut, jotka maksettiin ASP-säästöillä ja lainalla. Asunnosta oli valmistunut jo yli 50 % ja maksuerät menivät sen mukaisesti. Taisin kirjoittaa lainan nostamisen yhteydessä 12 kertaa nimeni eri papereihin. Mutta se oli siinä! Jatkoa varten ohjeistus oli seuraava: kun saat seuraavan laskun, niin pyydä lainan nostamista tilille ja maksa lasku. Homma toimii!
Asunnon rahoitus ja vuokratuotto
Asunnon hinta oli siis 143000 euroa. Minulla oli omaa pääomaa ASP-tilillä 19000 euroa ja ennakkovarausmaksua oli maksettu 2000 euroa. Varausmaksu vähennettiin 1. maksettavasta erästä. Omarahoitusosuus oli yhteensä siis 21000 euroa, joka tekee 14,69 % asunnon nettovelattomasta hinnasta. Velkaa joudun ottamaan yhteensä 122000 euroa eli 75,31 % asunnon nettovelattomasta hinnasta.
Säästämällä ensin 2-3 vuotta 21000 euroa ja sitten ottamalla lainaa 122000 euroa voin säästää kuukaudessa noin 450-750 euroa vuokrakuluja (asunnosta riippuen). Lasketaanpa hieman auki tämän asunnon oston kannattavuutta ja reunaehtoja. Ensinnäkin vastaavan kokoisen yksiön vuokrat kyseisellä alueella pyörivät välillä 15 - 41 euroa/neliö/kk aiemman tekstini perusteella. Koska asuntojen kunnot ja koot vaihtelevat, niin asunnosta saatavan vuokran arvioiminen on vaikeaa. Olen kuitenkin laskelmissani päätynyt noin 660 - 735 euron vuokraan eli keskimäärin 698 euron/kk.
Toiseksi pitää huomioida kulupuoli, joka muodostuu vastikkeesta ja muista kuluista. Vastikkeen on arvioitu olevan 85 euroa ja 122000 euron laina tasalyhennyksellä ja 2 % korolla sekä 25 vuoden lyhennysajalla voidaan laskea olevan alussa 207 euroa/kk. Kuluja on siis yhteensä 292 euroa/kk.
Lasketaan vuokratuotto vuositasolla. Oletetaan, että vuokrausaste on keskimäärin 95 %, jolloin keskimääräinen vuosivuokratuotto on 12kk*698euroa/kk*0,95 =7957 euroa vuodessa. Jos asuntoa ei olisi vivutettu, niin tällöin kuluni olisivat vain edellä mainittu vastike, joka tekisi vuodessa 1020 euroa. Alkutilanteen velkavipu huomioiden kuluni olisivat vuodessa 3504 euroa.
Velaton vuokratuotto = 7957 - 1020 = 6937 => 4,85 % ostohinnasta
Velallinen vuokratuotto = 7957 - 3504 = 4453 => 3,11 % ostohinnasta
Toki tässä on paljon muuttujia, mutta olen tyytyväinen, että arvioitu velaton vuokratuotto (ROI) on lähempänä 5 %:a kuin 4,5 %:a.
Lasketaan vielä vuokratuotto omalle pääomalle sopivalla vivutusasteella. Kiinteistösijoitusyhtiöiden omavaraisuusaste on käsittääkseni 35 % molemmin puolin. Tämä tarkoittaa minun asuntoni kohdalla, että omaa pääomaa olisi 50050 euroa ja lainaa 92950 euroa. Tällöin 20 vuoden laina-ajalla korkokulut olisivat 1908 euroa ja yhdessä vastikkeiden kanssa 2928 euroa.
Velallinen vuokratuotto = 7957 - 2928 = 5029 => 10,05 % omasta pääomasta
Yhteenveto
Jos asunnon joutuu vuokralle laittamaan, niin mielestäni tuottomahdollisuudet ovat ihan kohtuulliset. Jos asunnossa pääsee asumaan, niin mielestäni säästettävät vuokrat ovat aika merkittävät. Pitkällä aikavälillä kaikki raha valuu omaan pussiin ja omistusasunnossa asuminen tulee kannattavammaksi. ASP-ehdot (kuten korkotuki) ei päde sijoitusasuntoon, mutta ehdot ovat voimassa, jos muuttaa työn tai opiskelun perässä toiselle paikkakunnalle tai maahan. Näkisin, että tämä olisi todennäköisin tilanne, jossa tarve asunnon vuokraamiselle esiintyisi ainakin seuraavan parin vuoden sisällä. Mutta eihän sitä koskaan tiedä?
Nyt on kuitenkin asuntokaupat tehty ja yksi stressin lähde vähemmän. Toivottavasti tämä seikkailu ja ehkä elämäni suurin taloudellinen päätös tulee päättymään hyvin. Velkavipu ei ainakaan ole liian suuri, mutta riskiä liittyy rakennuttajaan ja rakentamisongelmiin, koska kyseessä on uudiskohde. Heti kun kohde on valmis, niin riski laskee merkittävästi. Lainan takaisinmaksuun en ottanut turvaa tai vakuutuksia. Aion säästää jatkossakin osakkeisiin, jolloin nettovarallisuuteni jakautuu melko lailla yhtä suuresti asuntoon ja osakkeisiin. Tämä tuo turvaa sekä puskuria ihan riittävästi ja kannan riskit mieluummin itse.
tiistai 4. elokuuta 2015
Laukkuja salkkuun, osto KORS
Markkinat ovat ylireagoineet johdon toimiin (tai toimimattomuuteen),
sillä tällä hetkellä KORS:n osake on hinnoiteltu hyvin lähelle nollakasvua.
Käsitykseni mukaan voimakkaassa kurssilaskussa on ennen kaikkea kyse Aasian toimintojen olemisesta eri yhtiössä (Far East Holdings), jota omistaa nykyinen johto ja muut sisäpiiriläiset. IPO:n yhteydessä puhuttiin, että tämä tultaisiin myöhemmin yhdistämään KORS:iin kunhan Jenkkitoiminnot saadan stabiloitua ja kasvu Aasiassa lähtee käyntiin, mutta tällä hetkellä näyttää siltä, että se ei tule tapahtumaan. KORS tulee saamaa vain 4 % rojaltin liikevaihdosta, mitä voi verrata KORS:n omaan yli 20 % marginaaliin.
Tässä vielä Far East Holdingsin kuvaus (IPO dokumentista):
"Certain of our current shareholders, including Mr. Kors, Mr. Idol and Sportswear Holdings Limited, own Far East Holdings. We have entered into agreements (the “Far East Licensing Agreements”) with certain subsidiaries of Far East Holdings (the “Licensees”) pursuant to which the Licensees have
exclusive rights within China, Hong Kong, Macau and Taiwan, and rights of first refusal to expand to other territories across Asia, to import, sell, advertise and promote apparel, footwear and accessories, excluding eyewear, watches and fragrance and personal care products, and to own and operate free-
standingretail stores bearing our “Michael Kors,” “MICHAEL Michael Kors” and “KORS Michael Kors” trademarks. The Far East Licensing Agreements expire on March 31, 2041, and we may terminate them at certain intervals if certain minimum sale benchmarks are not met."
Ongelmana tässä on erityisesti se, että myynti Far East Holdingsin yksinoikeudella omistamilla alueilla Kiinassa, Hong Kongissa, Macaussa ja Taiwanissa kasvaa räjähdysmäisesti. Tämän voi nähdä rojaltituloista, jotka olivat vuonna 2014 ja 2015 1,6 miljoonaa dollaria ja 4,7 miljoonaa dollaria. Liikevaihdon (ja samalla rojaltien) kasvu vuodessa siis +194 %. Toki Far East Holdingsin lisensioitujen tuotteiden myynti oli vain noin 104 miljoonaa dollaria, joka on vain 2,3 % KORS:n 4,4 miljardin dollarin kokonaisliikevaihdosta. Jännä seurata miten tämän kanssa käy.
Entä se nollakasvu? Arvioidaan, että KORS:n EPS on 3,5USD tänä vuonna (ennusteiden alapääty) ja se pysyy seuraavat 2 vuotta vakiona. Oletetaan lisäksi, että tämän jälkeen EPS kasvaa 3,5 % vuosivauhdilla. Tällöin osakkeen arvo on noin 39,9 USD, jos käytetään tuottovaatimuksena 12 %.
Mielestäni sain hyvän yhtiön, vahvoilla brändeillä ja mielenkiintoisilla kasvunäkymillä edulliseen hintaan. Tuleva näyttää olinko oikeassa.
Käsitykseni mukaan voimakkaassa kurssilaskussa on ennen kaikkea kyse Aasian toimintojen olemisesta eri yhtiössä (Far East Holdings), jota omistaa nykyinen johto ja muut sisäpiiriläiset. IPO:n yhteydessä puhuttiin, että tämä tultaisiin myöhemmin yhdistämään KORS:iin kunhan Jenkkitoiminnot saadan stabiloitua ja kasvu Aasiassa lähtee käyntiin, mutta tällä hetkellä näyttää siltä, että se ei tule tapahtumaan. KORS tulee saamaa vain 4 % rojaltin liikevaihdosta, mitä voi verrata KORS:n omaan yli 20 % marginaaliin.
Tässä vielä Far East Holdingsin kuvaus (IPO dokumentista):
"Certain of our current shareholders, including Mr. Kors, Mr. Idol and Sportswear Holdings Limited, own Far East Holdings. We have entered into agreements (the “Far East Licensing Agreements”) with certain subsidiaries of Far East Holdings (the “Licensees”) pursuant to which the Licensees have
exclusive rights within China, Hong Kong, Macau and Taiwan, and rights of first refusal to expand to other territories across Asia, to import, sell, advertise and promote apparel, footwear and accessories, excluding eyewear, watches and fragrance and personal care products, and to own and operate free-
standingretail stores bearing our “Michael Kors,” “MICHAEL Michael Kors” and “KORS Michael Kors” trademarks. The Far East Licensing Agreements expire on March 31, 2041, and we may terminate them at certain intervals if certain minimum sale benchmarks are not met."
Ongelmana tässä on erityisesti se, että myynti Far East Holdingsin yksinoikeudella omistamilla alueilla Kiinassa, Hong Kongissa, Macaussa ja Taiwanissa kasvaa räjähdysmäisesti. Tämän voi nähdä rojaltituloista, jotka olivat vuonna 2014 ja 2015 1,6 miljoonaa dollaria ja 4,7 miljoonaa dollaria. Liikevaihdon (ja samalla rojaltien) kasvu vuodessa siis +194 %. Toki Far East Holdingsin lisensioitujen tuotteiden myynti oli vain noin 104 miljoonaa dollaria, joka on vain 2,3 % KORS:n 4,4 miljardin dollarin kokonaisliikevaihdosta. Jännä seurata miten tämän kanssa käy.
Entä se nollakasvu? Arvioidaan, että KORS:n EPS on 3,5USD tänä vuonna (ennusteiden alapääty) ja se pysyy seuraavat 2 vuotta vakiona. Oletetaan lisäksi, että tämän jälkeen EPS kasvaa 3,5 % vuosivauhdilla. Tällöin osakkeen arvo on noin 39,9 USD, jos käytetään tuottovaatimuksena 12 %.
Mielestäni sain hyvän yhtiön, vahvoilla brändeillä ja mielenkiintoisilla kasvunäkymillä edulliseen hintaan. Tuleva näyttää olinko oikeassa.
lauantai 1. elokuuta 2015
Kesän ja kevään tapahtumia
Huh huh, ollaanpa sitä taas menty lujaa vähän aikaa. Ei olla pysytty suunnitelmissa eikä paikallaan laisinkaan. Hullu kesä ja hillittömät duunipuristukset ennen kesälomaakin oli. Aikaa on vuorokaudessa aivan liian vähän. Tässä tekstissä kerron jotain viimeaikaisista tapahtumista.
Ensinnäkin voin iloisena kertoa, että tein ensiasuntokaupat. Skumpat ja kahvit juotu jo, mutta lainapaperit on vielä allekirjoittamatta. Muille tiedoksi, että kesällä pankeissa on todella huonosti aikoja lainaneuvotteluihin ja kilpailutus voi kestää viikkoja!
Toiseksi voin kertoa, että työkuvioissa saattaa tapahtua lähiaikoina muutoksia. Syykuussa osaan luultavasti kertoa lisää mielenkiintoisesta mahdollisuudesta, joka on tullut vastaan. Saapi nähdä, miten siinä loppupeleissä käy, mutta tällä hetkellä olen innoissani ja peloissani.
Sitten osakesäästämiseen. Viime kirjoituksessani kävin Q2 tulokset läpi ja ne oli melko masennettavaa luettavaa lyhyen aikavälin silmät omistaville, sillä lähes kaikkien yritysten liikevaihto ja liiketulos laskivat viime vuoteen nähden. Olen pistänyt tämän korvan taakse ja alkanut miettimään mitä tälle voi tehdä strategian kanssa.
Sitä edeltävässä kirjoituksessani taisin ihanasti todeta, että cash is king. Tämän jälkeen päädyin kuitenkin siihen, että puoli-ilmainen velkaraha (0,995 % korko) on kunkkujen kunkku. Tein jotain laskelmia ja totesin, että saan superkoron käyttööni, kunhan otan lisää velkaa. Minun ei tarvinnut siis keventää Nokian Renkaita vaan hajauttamalla muihin sain NRE1V:n painon alle 20 %:n. Päivitin salkkuni sisällön salkkusivulle.
Tässä vielä kaupankäynti alkuvuoden ajalta:

Pari lisäsijoitusta on vielä tulossa lähiaikoina. Tällä hetkellä kiikarissa FAST ja IBM, mutta katotaan miten mr. markkina reagoi.
Ensinnäkin voin iloisena kertoa, että tein ensiasuntokaupat. Skumpat ja kahvit juotu jo, mutta lainapaperit on vielä allekirjoittamatta. Muille tiedoksi, että kesällä pankeissa on todella huonosti aikoja lainaneuvotteluihin ja kilpailutus voi kestää viikkoja!
Toiseksi voin kertoa, että työkuvioissa saattaa tapahtua lähiaikoina muutoksia. Syykuussa osaan luultavasti kertoa lisää mielenkiintoisesta mahdollisuudesta, joka on tullut vastaan. Saapi nähdä, miten siinä loppupeleissä käy, mutta tällä hetkellä olen innoissani ja peloissani.
Sitten osakesäästämiseen. Viime kirjoituksessani kävin Q2 tulokset läpi ja ne oli melko masennettavaa luettavaa lyhyen aikavälin silmät omistaville, sillä lähes kaikkien yritysten liikevaihto ja liiketulos laskivat viime vuoteen nähden. Olen pistänyt tämän korvan taakse ja alkanut miettimään mitä tälle voi tehdä strategian kanssa.
Sitä edeltävässä kirjoituksessani taisin ihanasti todeta, että cash is king. Tämän jälkeen päädyin kuitenkin siihen, että puoli-ilmainen velkaraha (0,995 % korko) on kunkkujen kunkku. Tein jotain laskelmia ja totesin, että saan superkoron käyttööni, kunhan otan lisää velkaa. Minun ei tarvinnut siis keventää Nokian Renkaita vaan hajauttamalla muihin sain NRE1V:n painon alle 20 %:n. Päivitin salkkuni sisällön salkkusivulle.
Tässä vielä kaupankäynti alkuvuoden ajalta:
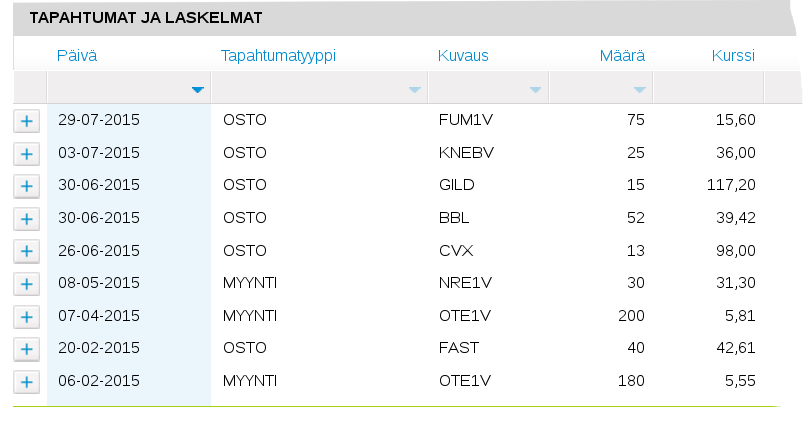
Pari lisäsijoitusta on vielä tulossa lähiaikoina. Tällä hetkellä kiikarissa FAST ja IBM, mutta katotaan miten mr. markkina reagoi.
Tilaa:
Blogitekstit (Atom)