torstai 15. joulukuuta 2022

Salkkuni suurin sijoitus: Tractor Supply

Tractor Supply treidaa tikkerillä TSCO jenkkilässä ja kyseessä on kauppaketju, joka keskittyy tarjoamaan tuotteita maaseudulla eläville. On piikkilankaa, rehua ja muuta sen sellaista. Sitten samalla pyritään myymään kaikkea mahdollista siihen kylkeen, kun kerran ostaja on kauppaan tullut.

TSCO on salkkuni suurin sijoitus 7% painolla, johon päästään 48 osakkeen eli 9700 euron potilla. Olen hankkinut TSCO:ta 2017 n. 52 dollarin hinnalla (Nordnettiin 35kpl), 2019 n. 83 dollarilla (Lynxiin 6kpl) ja vielä 2020 n. 96 dollarilla (Lynxiin 7kpl). Tämän hetkinen osakekurssi on noin 215 dollaria.

TSCO kasvu sai kunnon pyrähdyksen 2020-2021 koronan aikana ja on edelleen jatkunut vahvana. Kasvutarina jatkuu huomattavasti pidemmällekin, sillä esimerkiksi vuonna 2009 kauppoja oli 930, henkilöstöä 13 300 ja keskimäärin 245 kaupalla päivässä tehtiin keskimäärin 42 dollaria per kauppa. Vuonna 2014 oltiin jo 1380 kauppaa avattu ja henkilöstö melkein tuplaantunut 21 tuhanteen. Viime vuonna 2021 kauppoja oli 2181, mitä pyöritettiin 46 000 henkilön (tai team memberin, kuten TSCO asian muotoilee) voimin. Liikevaihto on kasvanut 2007-2021 välillä 11,7% vuodessa, viimeiset 5 vuotta 13,4% vuodessa ja viimeiset 3v jopa 17,2% vuodessa. Tavoitteena on noin 2500 kauppaa, jonka on arvioitu saturoivan USA:n markkinat. Kauppojen avaamisen lisäksi pyritään kasvattamaan asiakasmääriä ja keskikuitin kokoa, jotka sitten kasvattavat kauppakohtaista myyntiä (ns. same store sales).

TSCO:n kannattavuus on hyvällä tasolla. Tarkastellessa aikaväliä 2007-2021, nettomarginaali on ollut keskimäärin 5,8%, ROE 27,8% ja ROA 13,7%. Kannattavuus on parantunut skaalan mukana ja viimeiset 3 vuotta mentiinkin jo 7,2% nettomarginaalilla ja 41,5% ROE:lla. Inventaarin lisääminen on vaikuttanut taseeseen paisuttamalla assetteja, joten ROA on ollut viimeisen 3 vuoden ajan vain 11,3%.

Velkaa TSCO:lla ei ole nimeksikään ja tase onkin hyvin vahva. Velkaa on 986 miljoonaa dollaria ja käteistä 878 miljoonaa. 90 miljoonan nettovelka suhteessa 2 miljardin omaan pääomaan tai 7,8 miljardin assetteihin on lähes huomaamaton. Korkoja menee vuodessa vain noin 26 miljoonaa, jotka katetaan 1,3 miljardin EBIT-tuloksella 50-kertaisesti (interest coverage).

FY2023 EPS konsensusennuste on 10,41 dollaria ja osinkoa maksetaan tällä hetkellä 3,68 dollaria vuodessa. Osingonmaksusuhde EPS:iin nähden (POR) on noin 35%. FCF on pitkällä aikavälillä ollut noin 83% EPS:stä, mutta sekin kattaa osingon mukavasti FCF-POR:n ollessa 43%.

Osake treidaa tällä hetkellä noin 215 dollarin hinnalla. Tämä tarkoittaa, että P/E-luku on noin 20,7 ja velatonkin P/E on vain n. 20,8. Osinkotuotto asettuu 1,7 % tasolle, mutta matalan maksusuhteen ja odotettavissa olevan kasvun ansiosta kai se on ihan kelpo tuotto.

Itse odotan, että FCF kasvaa lähivuodet keskimäärin 7% vuodessa ja osinkoa korotetaan keskimäärin 12% vuodessa. Ehkä noin 10 vuoden kuluttua 2500 kauppaa on auki, uusimpien kauppojen myynti on stabiloitunut normaalille tasolle ja jotain uuttakin on samalla keksitty (esim. TSCO:n omistama lemmikkiliikkeen kasvattaminen tai kansainvälinen laajentuminen vaikka Meksikoon). Tämän jälkeen FCF kasvukin siis hidastuisi sinne 2% tasolle.

DCF-mallilla saan käyväksi arvoksi tasan 200 dollaria per osake. DDM-mallilla hieman enemmän eli 212 dollaria. Keskiarvona tämä antaa käyväksi arvoksi 206 dollaria. Jos huomioi vielä velan, niin velaton käypäarvo on 205 dollaria. Laskin myös muokatulla Grahamin kaavalla (P/E=10+2*g) arvion käyvästä arvosta, joksi tuli 250 dollaria. Melko hyvin linjassa ovat keskenään ja myös nykyisen 215 dollarin osakekurssin kanssa.

Mukava tällaista on omistaa. Lisätä ei kannata, kun paino jo nyt 7% ja ei tässä nyt alennusmyyntiäkään ole nähtävissä. Jos olisi salkussa vain pikkupotti, niin odottaisin hinnan laskua kuin kuuta nousevaa. Nyt aion vaan pitää voittajasta kiinni.

tiistai 13. joulukuuta 2022

Suomalaiset osinkotykit: mistä yli 6% osinkotuottoa vuonna 2023?

Salkkuni osinkotuotto on pyörinyt jo useamman vuoden 2,5% paikkeilla. Tämä on seurausta keskittymisestäni vahvoihin osingonkasvunäkymiin valitsemillani yrityksillä. Tällä kertaa haussa on kaikki heti mulle nyt rahaa, yieldiä ja siis korkeaa sellaista.

Korkeaa osinkoa maksavat REIT:t ovat takataskussa vaihtoehtona edelleen, mutta vahva dollari tekee hankinnoista haastavan oloisia. Kaiken lisäksi salkustani jo noin 80% on USD:ssä, joten ehkä sitä käyttövaluuttaa eli euroa saisi olla enemmän.

Miksei myös kruunuja. Ei kuitenkaan tänään.

Alla esikarsinnan läpikäyneitä yrityksiä, joihin sijoittamista tulen harkitsemaan jatkossa.

Fortum on kelpo utility betsi vaikka onkin ryvettynyt Uniper ja Venäjä sotkuissa. Fortumia on jo salkussa 200kpl eli reilu 3000€, joka on 2,2% salkustani. 52week korkein on n. 28 euroa ja nyt 45% alempana reilu 15 eurossa. FY2023 EPS- ja osinkoennusteet ovat 1,85€ ja 1€, joilla saadaan P/E 8,3 ja 6,5% osinkotuotto (Yield-On-Price, YOP). Osingon maksusuhde (Pay-Out Ratio, POR) on tällöin 54%. Lähivuosina kasvua saapi odottaa 5% vuodessa suojausten ottaessa kiinni kohonneita sähkönhintoja. OL3:n valmistuu säännölliseen tuotantoon joskus ensi vuonna. ROE pysyttelee jossain 9% tasolla lähivuodet. Fair value 19,7 euroa 10% tuotto-odotuksella ja 12%:lla 16,37€.

Puuilo sanoo morjensta pöytään ja koittaa myydä sulle melko kaikkea maan ja taivaan väliltä. Bisnes on helppo ymmärtää, mutta riippuu kuluttajien ostovoimasta ja inflaatiosta. Puuiloa on salkussa 500kpl, joka on 2700€ eli 1,9% salkustani. 52week korkein on yli 9 euroa, joten pudotusta 5,4 euron nykyiselle tasolle on tullut 43%. FY2023 EPS- ja osinkoennusteet ovat 0,39€ ja 0,32€. P/E on siis kohtuullinen 13,8 ja osinkotuottokin lähes 6% POR:n ollessa korkeahko 82%. Kasvu ei toisaalta vaadi pääomaa, joten ymmärrettävästi korkea. Lisää kauppoja ja lisää myyntiä sekä asiakkaita per kauppa on tavoite, ehkä jotain 8% kasvua Puuilolta uskaltaa odottaa. ROE:lta sitten parempaa noin 43% tasoa. Fair value 9,05 euroa 10% tuotto-odotuksella ja 12%:lla 7,03€.

Tokmanni Group kuuluu samaan kerhoon Puuilon kanssa, mutta hallitsee jo selvästi isompaa myymäläverkostoa. 52week korkein on 20 euroa, josta ollaan lasketeltu 36% nykyiselle 13 euron tasolle. FY2023 EPS- ja osinkoennusteet ovat 1,0€ ja 0,7€, joista laskee P/E 12,9 ja yieldiksi 5,4%. POR on sweet 70% eli enemmänkin voisi maksaa, jos markkina tästä maturoituu Suomessa. Toivottavasti eivät lähde valloittamaan ulkomaita retained winningsseillä vaan keskittyvät core-businekseen ja jakavat loput omistajille. Verkkokauppaansa saisivat kyllä hieman kehittää eli ehkä sinne jokin investointi menisi. Oma pääoma tuottanee sellaiset 24% (ROE). Fair value 10% tuottovaatimuksella 13,3€.

Citycon omistaa, hallinoi ja vuokraa liiketiloja kauppakeskuksistaan. Eli tämä on käytännössä REIT, mutta ei ihan. Tavallinen limited corp. Vuoden korkein on 7,6 euroa, joten tiputtelua on maltilliset 15% nykyiseen 6,5€ kurssiin. FY2023 EPRA EPS- ja osinkoennusteet ovat 0,74€ ja 0,44€, joilla saadaan P/E-luvuksi naurettavat 8,8 sekä osinkotuotoksi 6,8%. POR on 60% ja ehkä mainitsemisen arvoista on EPRA NAV, jonka arvioidaan olevan 11,62€ FY2022 lopuksi. ROE kiinteistöyhtiöksi ihan kelpo vajaa 7% kun siihen huomio 2% kasvun vielä päälle. Fair value 10% tuotto-odotuksella about 7,8€.

TietoEvry on vakaa ja muuta en siitä tiedäkkään. Jossain vaiheessa tuli Evry nimeen lisää, kun yhdistyttiin Norjalaisen IT-talon kanssa. Vakaudesta ehkä kertoo myös se, että nykyinen kurssi on samalla tasolla 52week high:n kanssa siinä 27-28 eurossa. Toukokuussa ja nyt syyskuussa käytiin kyllä sillä alta 22 euron. FY2023 EPS- ja osinkoennusteet ovat 2,38€ ja 1,51€, joilla saadaan P/E-luvuksi 11,5 ja yieldiksi 5,5%. Maksusuhde on sellaiset 64%. Kasvuodotukset ovat jopa vajaa 5%, mutta toisaalta oman pääoman odotetaan tuottavan vajaa 12% jatkossa. Fair value 28,69€ tuottovaatimuksen ollessa 10%.

Aktia on pieni, mutta pippurinen pankki. Vertailu salkussani olevaan pankkiin Svenska Handelsbankiin olisi mielenkiintoinen. 24% on Aktia tiputellut 52week korkeimmasta eli 12,9 eurosta, kun nykyisin tikkeri raksuttaa 9,8 eurossa. FY2023 EPS- ja osinkoennusteet ovat 1,13€ ja 0,7€. Näillä saadaan listan 2. matalin P/E 8,7 ja korkein yield 7,1%. POR 62%, kelpaa. Kasvua tukee korkojen nousu, mutta palkkiotuottoja voi laskea AUM:n lasku jos osakkeet ja bondit tässä vielä laskettelee. ROE:n odotetaan pysyttelevan reilu 10% tasolla. Fair value arvioni on 13,8 euroa 10% tuottovaatimuksella ja 11,4€ 12%:lla.

Capman on pieni reilu 180 hengen sijoitusyhtiö, joka irtautuu tyypillisesti 3-6 vuoden kuluttua kehityskohteestaan. 2,7 eurossa treidaava kurssi ei ole hirveästi ottanut osumaa, kun 52week korkeimmasta 3,2 eurosta on lasketeltu vain 16%. FY2023 EPS- ja osinkoennusteet ovat 0,19€ ja 0,17€, joilla saadaan P/E-luvuksi 14,2 ja yieldiksi 6,3%. Maksusuhde on korkea 90%. Kasvuodotukset lähivuosille ovat jopa 12% tasolla ja ROE:n odotetaan pysyvän hyvällä 24% tasolla. Fair value arvioni on 4,39€ kymppiprossan tuottovaatimuksella ja 3,6€ kahdellatoista prossalla.

Kesko on Puuilon ja Tokmannin tapaan kaikkien tuntema kauppaketju, jossa cittareiden ja k-markettien lisäksi maustetta tuo K-rauta ja autokaupat. 52week high on reilu 30€, mutta nyt vajaa 34% tiputuksen jälkeen osake pyöriin 20 eurossa. FY2023 EPS- ja osinkoennusteet ovat 1,37€ ja 1,09€, joilla saadaan P/E-luvuksi 14,8 ja yieldiksi 5,4%. POR on korkeahko 80%. Kasvuodotukset ovat maltilliset 2%, kun on jo suurin ja kilpailee ASS-ryhmän ja Lidlin kanssa päivittäistavaroissa, niin ei sitä hirveästi voi odottaakaan. Kannattavuuden (ROE) odotetaan pysyvän hyvällä reilu 20% tasolla. Fair value arvioni on 19,18€ tuottovaatimuksen ollessa 10%. Tämä onkin nykykurssilla ainut yliarvostettu osake tällä listalla.

Jos sijoittaisin listan jokaiseen yritykseen 2 500€ eli yhteensä 20 000€, niin osinkoja tulisi vuodessa 1224€ (keskiosinkotuotto 6,1%). Nettona tämä tekisi keskimäärin 76€/kk. Tämä olisi mukava lisä nykyiseen 214€/kk netto-osinkotuottoon matkalla kohti 400€/kk tavoitetta. Hassua, nykyiset 214€/kk saan aikaiseksi 140 000 euron salkulla, mutta saman saavuttaisi jo 60 000 euron salkulla valitsemalla pelkästään tämän listan osakkeita tasajaolla. Toki osingon kasvu olisi heikompaa ja myös maksuvarmuus matalampi. Anyways, aion tulevaisuudessa lisätä panoksia käyttövaluutassani eurossa ja tämän listan yritykset ovat todennäköisesti ensimmäisenä tikkataulussa.

Mitä itse poimisit Helsingin pörssistä?

torstai 8. joulukuuta 2022

Osingonkorotukset vuonna 2022, keskimäärin +10,5%

Stryker oli viimeinen salkkuni yhtiö, joka ilmoitti korotetusta osingosta tälle vuodelle nyt joulukuussa. Nyt voidaankin katsoa miltä koko vuoden saldo salkkuni osalta näyttää.

Salkussani on yhteensä 34 yritystä:

  • 3 ei maksa osinkoa: Disney, O'Reilly Automotive ja Booking Holdings,
  • 1 leikkasi osinkoa: Nokian Renkaat,
  • 2 piti osingon muuttumattomana: Kone ja Strategic Education,
  • 28 korotti osinkoa viime vuoteen nähden.

Korottajien joukkoon kuuluvat pohjoismaista Fortum, Puuilo, Novo Nordisk, Svenska Handelsbanken, Sandvik, Bufab ja Elekta. Lisäksi samassa porukassa ovat jenkkilästä mestarit, kilpailijat ja haastajat, jotka ovat korottaneet osinkoaan vähintään 25, 10 tai 5 vuotta putkeen. Korottajiin kuuluu myös Ubiquiti jenkkilästä, jolla historiaa on vain 3 korotuksen ajalta.

19 yritystä maksaa kvartaaliosinkoa, NOVO-B ja EKTA-B pari kertaa vuodessa ja loput sitten kerran vuodessa. Näyttää siltä, että koko ajan ollaan menossa enemmän ja enemmän useamman kerran vuodessa maksettaviin osinkoihin.

Vuoden alussa eteenpäin katsova brutto-osinkotuotto oli 2165€/v, mutta nyt se on noussut jo 3467 euroon vuodessa eli +60%. Vuoden 2022 osinkokertymä tulee olemaan jotain tältä väliltä. Salkun efektiivinen osinkotuotto on 2,5% ja hankintahinnalle laskettuna 3,8%. Nettona tulee osinkoja 2570€/v eli keskimäärin n. 214€/kk.

Kun katsotaan kaikkia salkkuni osingonmaksajia (eli kaikki muut pl. DIS, ORLY, BKNG), niin ei-painotettu keskiarvo korotus oli 10,5% viime vuoteen 2021 nähden (Puuilon 1. osinko huomioitu 0% korotuksena). Tämä laskettu kalenterivuoden mukaan eikä suoraan kuvaa kvartaaliosinkojen korotuksia maksuaikatauluista johtuen. Jos katsotaan saman joukon salkkuyrityksiä pidemmällä aikavälillä, niin tämän vuoden korotus on hyvin linjassa pitkän aikavälin historian kanssa:

  • 3v osingon kasvu 10,4% vuodessa,
  • 5v osingon kasvu 10,7% vuodessa,
  • 10v osingon kasvu 11,7% vuodessa.
Kun korotusta painottaa yrityksen painolla, niin saadaan 14,8% osingon korotus. Tämä ei kuitenkaan kerro kuin siitä, että suuremmalla painolla olevat yritykset ovat korottaneet salkkuni keskimääräistä yritystä enemmän. Olennaista on kuitenkin absoluuttiset eurot eli pitää huomioida osinkotuotto. Kun korotusta painottaa yrityksen vuotuisella netto-osinkosummalla, niin saadaan lukema, joka kertoo euromääräisten netto-osinkojen kasvuvauhdista. Koska suurempien osinkojen maksajat eivät niitä juuri pysty korottamaan ja päin vastoin pienen osinkotuoton yrityksissä, niin tämän lukeman pitäisi olla selvästi matalampi kuin yrityspainon mukaan laskettu. Efektiivisellä osinkotuotolla painotettu osinkokasvu onkin vain 4,8%.

Jos nyt siis haluaisin ennustaa miten osinkokertymä kehittyy jatkossa, niin voin käyttää tuota 4,8% lukemaa. Toki tässä on paljon epävarmuuksia ja yksittäisen yrityksen osinkopolitiikan muutokset ovat vielä yllättävänkin isoja vaikutukseltaa vaikka hajautusta on jo 34 yrityksen välillä. Esim. Altria maksaa nettona vuodessa 266€, joka on reilu 10% koko salkkuni eteenpäin katsovasta netto-osinkosummasta. Lasketaan nyt kuitenkin miltä salkkuni eteenpäin katsova osinkotuotto näyttäisi vuoden 2024 lopulla (eli kahden korotuksen jälkeen). Netto-osingot nyt 2570€/v * (1,048)^2 =  2823€ vuonna 2025. Tämä on "vain" 235€/kk, joka on selvästi alle 400€/kk tavoitteeni. Onneksi tässä tavoitteessa on mukana sijoitusasuntoni tai siitä myynnissä vapautuvat pääomat ja niiden uudelleen sijoittaminen osakkeisiin. Toivo ei ole siis vielä mennyt!

Nykyään Dividend Champions, Contenders and Challengers listaa yllä pidetään Dividend Radar sivustolla. Sieltä on saatavilla kerran kuukaudessa päivittyvä CCC-lista, jossa siis seurataan osingon korottajia. Listan voi ladata etusivulta ilman kirjautumista tai maksua. Olen käyttänyt tätä salkkuyritysten osingonkorotushistorian seurantaan ja muutenkin välillä esimerkiksi tietolähteenä tai filtterinä. Toimii yllättävän hyvin edelleen vaikka ei olekaan aivan yhtä kattava kuin aiempi David Fishin  (R.I.P.) ylläpitämä.

Salkussani olevien CCC-listalaisten paino on yhteensä 70,5%. Tähän lasken mukaan myös pohjoismaista Novo Nordiskin (24 vuotta korotuksia putkeen) ja Elektan (6 vuotta korotuksia putkeen). Alla hieman statistiikkaa taulukon muodossa:
GroupWeightDG years1y DGR3y DGR5y DGR10y DGR
Champions (+25y)26,84%45,97,89%8,57%10,62%11,25%
Contenders (+10y)30,93%16,918,68%14,46%14,67%17,60%
Challengers (+5y)12,73%7,813,32%13,06%13,77%n/a
Dividend machines21,47%0,93,50%6,49%4,11%2,04%
No dividend8,04%n/an/an/an/an/a

Lopuksi vielä hieman top listoja ja floppeja.

Top 5 osingonkorotukset (1v):
  1. Tractor Supply +76,9%
  2. Bufab +36,3%
  3. Elekta +24%
  4. Svenska Handelsbanken +22%
  5. Ubiquiti +20%
Top 5 osingonkorotukset (5v):
  1. Tractor Supply +28,5% per vuosi
  2. Elekta +19,9% per vuosi
  3. Strategic Education +19,1% per vuosi
  4. Visa +19,1% per vuosi
  5. Texas Instruments +17,7% per vuosi
Top 5 osinkotuotot (%):
  1. Altria 7,92%
  2. Fortum 7,44%
  3. Puuilo 5,58%
  4. Nokian Renkaat 5,46%
  5. Svenska Handelsbanken 4,92%
Low 5 osinkotuotot (>0%):
  1. Visa 0,79%
  2. Ubiquiti 0,84%
  3. Moodys 0,95%
  4. Nike 1,14%
  5. Novo Nordisk 1,15%
Top 5 netto-osingot (€):
  1. Altria 266€
  2. Svenska Handelsbanken 171€
  3. Fortum 170€
  4. Gilead Science 144€
  5. Strategic Education 132€
Flopit:
  1. Nokian Renkaat leikkasi osinkoa -54%
  2. 3M korotti osinkoa vain 0,7%
  3. Disney ei vieläkään palannut osingon maksajaksi
  4. Ei korotusta Koneelta tai Strategic Educationilta

perjantai 2. joulukuuta 2022

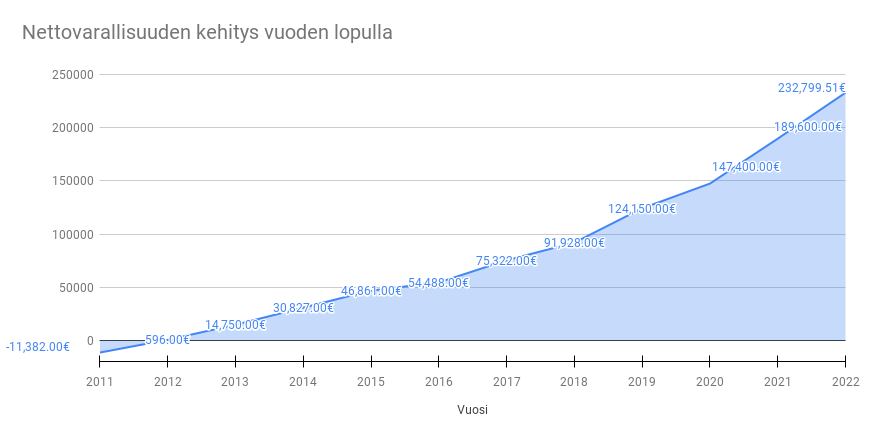
10v sitten nettovarallisuuteni oli negatiivinen, nyt +230 000 euroa

Usein monet keskittyvät lyhyeen aikaväliin kuten kuukauteen, kvartaaliin tai vuoteen. Lyhyellä aikavälillä on hyödyllistä tarkastella menoja ja tuloja sekä asettaa tavoitteita, kun niitä on helppo seurata. Osake- ja asuntosijoittaminen FIRE:ttämisestä puhumattakaan on kuitenkin pitkäjänteistä puuhaa ja näiden kanssa on syytä keskittyä pitkään aikaväliin eli +10 vuoteen. Tässä tekstissä tarkastelen hieman viimeistä vuosikymmentä oman taloustilanteen osalta.

Tutkin tuossa hieman vanhempia tekstejäni, kuten aika ajoin teen. Tämä on tietyllä tapaa blogin ideakin eli saan ajatuksia talteen, mitä voin sitten myöhemmin arvioida uudelleen ja koittaa ymmärtää miksi tein jonkin tietyn päätöksen. Eilen blogiani tutkiessa vastaan tuli ensimmäisiä tekstejä, joissa julkaisin euromääräisiä lukuja blogissani. Teksti on vuodelta 2014 ja siinä käyn läpi nettovarallisuuteni kehittymistä vuoden 2012 alusta sen aikaiseen nykypäivään.

Vuosi 2012

Aloitin diplomityön teon yrityksen piikkiin syksyllä 2011 ja rahaa alkoi tulla enemmän kuin mitä kulutin. Palkkani oli 2060€/kk. Sijoittamisen aloitin samoihin aikoihin OP:n rahastoilla sekä sijoittamalla mm. Talvivaaraan, jolla tein jopa muutaman satasen voittoa. 2013 Talvivaara menikin konkurssiin eli aika riskialtista puuhailua harrastin.

Ekat muistiinpanot ajoittuvat kuitenkin vuoden 2012 puolelle, jolloin minulla on opintolainaa yli 13 000 euroa ja osakesalkussa OP:n rahastoista nostetut 2500 euroa. Vuoden alussa nettovarallisuuteni oli siis yli 11 000 euroa pakkasella. 2012 heinäkuussa aloin säästämään ASP-tilille ja osakkeisiinkin laitoin lisää säästöjä. Vuoden 2012 Joulukuun lopulla eli aika tarkkaan 10 vuotta sitten oli saanut nettovarallisuuteni lähelle nollaa eli 27 vuotiaana omaisuuteni oli yhtä arvokas kuin syntyessäni. Jep, joo. NAV oli reilu 300 euroa pakkasella.

Alla snap shot historiaan aiemmin linkkaamastani tekstistä:

AikaOpintolainaSalkkuASPNettovarallisuus
tammikuu 2012−1388225000−11382
helmikuu−1388225480−11334
maaliskuu−1388225480−11334
huhtikuu−1388225480−11334
toukokuu−1388250380−8844
kesäkuu−1388247960−9086
heinäkuu−138824785600−8497
elokuu−1388248991200−7783
syyskuu−1388249071800−7175
lokakuu−1388249012800−6181
marraskuu−1388248143800−5268
joulukuu−1312979734810−346
tammikuu 2013−1312979155810596
helmikuu−13129865568102336
maaliskuu−13129890878103589
huhtikuu−13129926288104943
toukokuu−13129989598106576
kesäkuu−131299577104106858
heinäkuu−131299233110107114
elokuu−131299107116107588
syyskuu−131299622116108103
lokakuu−13129107251321010806
marraskuu−13129112831381011964
joulukuu−12827132761451014959

Vuodet 2013 - 2019

Vuoden 2013 lopulla tilanne oli jo hieman positiivisempi, kuten yllä olevasta taulukostakin nähdään. Olin jatkanut säästämistä salkkuun ja ASP-tilille. Aloitin opintolainan takaisinmaksamisen ja hypännyt myös mukaan S-junaan. Olin myös vaihtanut työpaikkaa 2012 aikana ja palkkani oli noussut reilu 3300€/kk tasolle. Tammikuussa 2014 aloin julkaisemaan vuotuista yhteenvetoa osakesalkkuni ja nettovarallisuuden kehittymisestä. Jokaisen vuoden alulta onkin blogissani tallessa edellisen vuoden päätöslukemat.

Vuonna 2014 tilanne parani entisestään vaikka palkkani pysyi samana ja kulujakin syntyi aika paljon kuukaudesta toiseen rellestäessä ympäri pääkaupunkiseutua. Osakesijoitusstrategiani oli kuitenkin täysin hukassa, mutta säännöllinen säästäminen 1200€/kk auttoi nettovarallisuuden kasvattamisessa. 

Vuonna 2015 nettovarallisuuteni alkoi hätyyttelemään jo 50 000 euron rajaa. Osakkeissa oli hyvä nousuputki päällä, sain ASP-säästöjä tarpeeksi ja allekirjoitin kauppakirjat ensiasunnosta. Vuosi 2015 jäi kuitenkin historiaan epäonnen vuotena, sillä mokasin aika pahasti. Tästä en ole kirjoittanut vielä kirjoittanut tarkemmin enkä ole varma kirjoitanko ikinä, mutta mokasta syntyi ylimääräisiä kuluja tuhansia euroja. Säästöön oli jäänyt n. 1000€/kk.

Vuosi 2016 sain ensimmäisen ei-indeksi palkankorotuksen, jonka jälkeen palkkani oli reilu 3600€/kk. Vuoden 2015 moka seurasi vielä perässä ja maksuja meni jälleen tuhansia euroja. Päädyin ottamaan tätä varten jopa velkaa. Tässä vaiheessa moka oli maksanut yhteensä n. 15 000 euroa. Opintolainan onnistuin kuitenkin maksamaan pois ja osakesalkkuunkin sain lisättyä pääomia. Nettovarallisuuteni kasvoi 7600 euroa mokasta huolimatta, sillä säästökuuri oli kova.

Seuraava vuosi 2017 alkoi näyttää taas paremmalta. Parin vuoden takainen moka oli enää muisto ja siihen liittyvä velkakin oli maksettu pois. Mokan hinnaksi tuli yhteensä 15 060 euroa. Kirjoitin vuosiyhteenvedossa mokasta näin:

"Tämä on siis se summa, joka lähiajan menoihin meni ja toivon hartaasti, että näitä lähiajan menoja ei tule lisää. Tällä hetkellä niitä ei ole myöskään odotettavissa. Se mitä kävi, on jäänyt edelleen salaisuudeksi. Monet tuttavani tietävät mitä tapahtui ja miten asiat meni. Olen helvetin onnellinen, että asia on nyt taputeltu ainakin tähän asti ja kuten edellä mainitsin, niin toivottavasti lopullisesti ohi. Olen myös todella tyytyväinen, että tämä ei käynyt yhdellekään ystävistäni, sillä monella olisi taloudellinen tilanne ollut heikompi asian hoitamiseen."

Vuonna 2017 säästöön jäi jopa 1450€/kk ja tämä johtui osittain työpaikan vaihdosta, jonka avulla palkkani nousi lähes tonnilla ja oli 4500€/kk.

Vuosi 2018 olikin sitten rauhoittumisen aikaa ja minusta tuli isä. Asunnostani tuli sijoitusasunto, luovuin S-junasta ja aloin keskittymään enemmän osakesalkkuun. Toisaalta varauduin myös hoitovapaaseen, joten säästin paljon käteistä perheen tukemiseksi. Menoja oli 2800€/kk, mutta tulojen ollessa 3700€/kk säästöön jäi mukavat 900€/kk. Työtehtävien vaihto firman sisällä auttoi tässä, sillä sain 500€ palkan korotuksen ja palkkani oli ensimmäistä kertaa yli 5000€/kk. Osakesalkku teki kuitenkin tappiota (ainut tappiollinen kalenterivuosi) vuoden lopun voimakkaan markkinoiden laskun takia.

Sitten vihdoin 2019 se tapahtui. Nettovarallisuuteni rikkoi 100 000 euron merkkipaalun 15.2.2019. Tässä auttoi erityisesti 2018 lopun romahduksen jälkeinen vahva kehitys osakesalkussa, joka tuotti +27% vuoden aikana. Lisäksi palkkaakin tuli lisää 400€/kk ja oli vuoden puolivälistä alkaen reilu 5400€/kk. Onneksi myös vuokralainen hoiti oman osansa ja auttoi lainojen lyhentämisessä sekä vastikkeiden maksussa. Vuoden 2019 lopulla nettovarallisuuteni oli 124 000 euroa.

Korona vuosi 2020

Alkuvuodesta kehitys jatkui ihan mukavasti ja helmikuun puolivälissä pre-COVID ATH oli nettovarallisuuden osalta 130 600€. Oman salkun markkina-arvo oli 70 200 euroa ja SP500 indeksin pisteluku oli 3386.

Jenkkilässä raportoitiin 28.2.2020 ensimmäinen COVID-kuolema, jonka jälkeen tiputus oli nopea ja syvä. Noin kuukautta myöhemmin osakesalkkuni arvo oli enää noin 52 600 euroa ja SP500 kävi kurkkaamassa alla 2200 pisteen. Ohjasin lähes kaikki säästöön jääneet eurot osakesalkkuun maaliskuisen koronadipin innoittamana.

Vuonna 2020 sain jälleen parin sadan euron palkan korotuksen ja markkinakin kääntyi loppuvuotta kohti nousuun. Sijoitusasunto tuotti ja vuoden loppua kohti velkavipu pieneni 100 000 euroon. Nettovarallisuus nousi vuoden lopussa jo 147 000 euroon.

Vuosi 2021

Kun vuonna 2019 nettovarallisuus rikkoi ensimmäisen kerran 100ke, niin viime vuonna sama tapahtui osakesalkulle 5.8.2021. Panostukset koronavuonna tuottivat hedelmää ja harmittelin kurssien väkevästi noustessa ajallista hajauttamistani vs. all-in 03/2020. Eipä se hirveästi oikeasti harmittanut ainakaan näin jälkikäteen ajateltuna, sillä vuodesta 2021 tuli kaikkien aikojen paras.

Palkan korotuksen ja indeksikorotuksen ansiosta palkkakin alkoi hätyyttelemään 6000€/kk rajapyykkiä.

Nettovarallisuus kasvoi vuoden aikana reilu 42 000 euroa ja oli vuoden lopulla n. 190 000 euroa. Talletin säästöistä osakesalkkuun vain 6000 euroa, mutta salkku paisui kuitenkin yli 30 000 euroa. Osakesalkun vuoden tuotto oli +28%. Sijoitusasunnon velkavipu alitti 100ke, mutta tiukan vuokramarkkinan takia jouduin laskemaan vuokraa vuokralaisen vaihtuessa ja nettokassavirta kääntyi ensimmäistä kertaa muutaman kympin negatiiviseksi.

Nykytilanne

Tänä vuonna uudistin strategiaani Fyysikon Osingot 2.0 nimellä ja nettovarallisuus ylitti 3.8.2022 ensimmäisen kerran 200 000 euroa.  Eilen 1.12.2022 eli kymmenen vuotta tekstin alusta sekä salkkuni että nettovarallisuuteni olivat kaikkien aikojen korkeimmissa lukemissaan:

  • Osakesalkku 2500€ +10 vuotta = 142 700€
  • Nettovarallisuus -300€ + 10 vuotta = 233 500€
Osakesalkkuun olen laittanut omaa rahaa säästöistä yhteensä 83 500 euroa eli tuottoa on tullut noin 60 000 euroa. Laskeskelin tuossa tämän hetkistä hankintahintaani ja näyttäisi siltä, että realisoimaton voitto on tällä hetkellä noin 44 000 euroa. Laskennallista verovelkaa on siis noin 13 000 euroa.

Asuntoon säästäminen ASP:n kautta oli ehkä yksi parhaista päätöksistäni osakesijoittamisen jälkeen. Se on mahdollistanut vuokran sijaan omaan taskuun säästämisen ja myöhemmin myös asunnon vuokraamisen sijoitusmielessä. Säästin ASP:lle yhteensä 17 200 euroa, jotka sitten 1% vuotuisen koron ja lisäkoron kautta nousi reilu 19 000 euroon. 2000€ ennakkovarausmaksun kanssa asunnon omarahoitusosuus oli reilu 21 000€, joka on nyt lainan lyhennysten kautta noussut reilu 52 000 euroon. Tämä on tapahtunut lähes huomaamatta vaikka toki asunnon vuokraaminen on vaivaa aiheuttanut. Asunnon myynnistä voisi tulla vielä hieman arvon nousua, mutta siitä ei verotettavaa tuloa syntyisi, sillä olen asunnossa reilu 2 vuotta itse asunut.

Tänä vuonna indeksikorotukset nostivat kuukausipalkan yli 6000 euron, mutta valitettavasti projektiluontoinen työ päättyi. Irtisanomiskorvaukset ja lomien ottaminen rahana nostavat bruttotuloni tänä vuonna kuitenkin noin 125 000 euroon, joten nimi tulee verokoneeseen ensi vuoden lopulla.

Kun ovi sulkeutuu, niin uusi ovi avautuu. Löysin uuden työn, johon sisältyi alan vaihto ja jouduin tulemaan hieman palkassa vastaan. Tällä hetkellä tulotaso on kuitenkin oikein mukavat about 5,5ke/kk. Verojahan tässä menee ihan huolella (varsinkin tänä vuonna), mutta jonkunhan sitä on valtiota tuettava. Eihän ne edes sosialisoi Fortumia mielivaltaisesti? Eihän?

Vaikka alkutilanne näyttikin pahalta ja mokailtu on ihan huolella (vähintään yli 15 000 euron edestä) matkan varrella, niin nykyinen tilanne on hyvä ellei erinomainen. Tuntuu ainakin saavutukselta vaikka suurena apuna on ollut paljon aikaa ja korkoa korolle efekti. Se ehtii jo juoksemaan 10 vuoden pituisen matkan varrella ihan mukavasti. Salkkuni TWR-tuotto on arvioni mukaan +200% vuoden 2013 alusta lähtien. Vaikka ajatus jostain sadan tonnin salkusta voi tuntua mahdottomalta kun lähtökohtana on 2500€ osakkeissa ja säästöt max 500€/kk, niin aika, kuri, kärsivällisyys ja säännöllisyys tulevat olemaan parhaat kamusi.

Alla vielä kuva nettovarallisuuden kehityksestä viimeisen 10 vuoden ajalta. Vuoden 2022 tilanne on tältä päivältä.

Yhteenveto

Aloittaminen on tärkeää ja sitä voi helpottaa suunnitelman teolla ja sen toteuttamisella. Tähän ei kuitenkaan kannata panostaa liikaa vaan mieluummin aloittaa pienillä summilla heti, niin siinä ohessa oppii yhtä ja toista. Suunnitelmat tulevat todennäköisesti muuttumaan alkuvuosina paljon ja usein.

Aloitin käytännössä nollilta 10 vuotta sitten. Säästin ASP-tilille ja ostin ensiasunnon, jonka laitoin myöhemmin vuokralle. Maksoin opintolainan pois. Osakesalkkua en unohtanut missään vaiheessa ja pyrin aina siirtämään osan säästöistä salkkuun ja sijoittamaan ne. Säännöllisesti. Kartutin ammattitaitoa ja 5 vuoden työuran jälkeen palkkakin lähti nousemaan kunnolla. Säästöön jäi yhä enemmän rahaa vaikka kulut nousivat myös merkittävästi suhteessa poikamiesaikoihin.

Ehkä kaikkein olennaisinta on siis kärsivällisyys ja toistojen tekeminen säännöllisesti kuukaudesta toiseen ja vuodesta seuraavaan. Tämä toimii niin urheilussa, parisuhteissa kuin sijoittamisessakin. Kun teet kurinalaisesti toistoja uudestaan ja uudestaan sekä odotat kärsivällisesti, niin aika on paras ystäväsi ja tuo tulokset mukanaan.

Toivottavasti tämä motivoi myös lukijaa ottamaan omasta taloudellisesta tilanteesta vastuun ja innostaa sijoittamaan tulevaisuuteen. Zemppiä loppuvuodelle kaikille!