torstai 8. joulukuuta 2022

Osingonkorotukset vuonna 2022, keskimäärin +10,5%

Stryker oli viimeinen salkkuni yhtiö, joka ilmoitti korotetusta osingosta tälle vuodelle nyt joulukuussa. Nyt voidaankin katsoa miltä koko vuoden saldo salkkuni osalta näyttää.

Salkussani on yhteensä 34 yritystä:

  • 3 ei maksa osinkoa: Disney, O'Reilly Automotive ja Booking Holdings,
  • 1 leikkasi osinkoa: Nokian Renkaat,
  • 2 piti osingon muuttumattomana: Kone ja Strategic Education,
  • 28 korotti osinkoa viime vuoteen nähden.

Korottajien joukkoon kuuluvat pohjoismaista Fortum, Puuilo, Novo Nordisk, Svenska Handelsbanken, Sandvik, Bufab ja Elekta. Lisäksi samassa porukassa ovat jenkkilästä mestarit, kilpailijat ja haastajat, jotka ovat korottaneet osinkoaan vähintään 25, 10 tai 5 vuotta putkeen. Korottajiin kuuluu myös Ubiquiti jenkkilästä, jolla historiaa on vain 3 korotuksen ajalta.

19 yritystä maksaa kvartaaliosinkoa, NOVO-B ja EKTA-B pari kertaa vuodessa ja loput sitten kerran vuodessa. Näyttää siltä, että koko ajan ollaan menossa enemmän ja enemmän useamman kerran vuodessa maksettaviin osinkoihin.

Vuoden alussa eteenpäin katsova brutto-osinkotuotto oli 2165€/v, mutta nyt se on noussut jo 3467 euroon vuodessa eli +60%. Vuoden 2022 osinkokertymä tulee olemaan jotain tältä väliltä. Salkun efektiivinen osinkotuotto on 2,5% ja hankintahinnalle laskettuna 3,8%. Nettona tulee osinkoja 2570€/v eli keskimäärin n. 214€/kk.

Kun katsotaan kaikkia salkkuni osingonmaksajia (eli kaikki muut pl. DIS, ORLY, BKNG), niin ei-painotettu keskiarvo korotus oli 10,5% viime vuoteen 2021 nähden (Puuilon 1. osinko huomioitu 0% korotuksena). Tämä laskettu kalenterivuoden mukaan eikä suoraan kuvaa kvartaaliosinkojen korotuksia maksuaikatauluista johtuen. Jos katsotaan saman joukon salkkuyrityksiä pidemmällä aikavälillä, niin tämän vuoden korotus on hyvin linjassa pitkän aikavälin historian kanssa:

  • 3v osingon kasvu 10,4% vuodessa,
  • 5v osingon kasvu 10,7% vuodessa,
  • 10v osingon kasvu 11,7% vuodessa.
Kun korotusta painottaa yrityksen painolla, niin saadaan 14,8% osingon korotus. Tämä ei kuitenkaan kerro kuin siitä, että suuremmalla painolla olevat yritykset ovat korottaneet salkkuni keskimääräistä yritystä enemmän. Olennaista on kuitenkin absoluuttiset eurot eli pitää huomioida osinkotuotto. Kun korotusta painottaa yrityksen vuotuisella netto-osinkosummalla, niin saadaan lukema, joka kertoo euromääräisten netto-osinkojen kasvuvauhdista. Koska suurempien osinkojen maksajat eivät niitä juuri pysty korottamaan ja päin vastoin pienen osinkotuoton yrityksissä, niin tämän lukeman pitäisi olla selvästi matalampi kuin yrityspainon mukaan laskettu. Efektiivisellä osinkotuotolla painotettu osinkokasvu onkin vain 4,8%.

Jos nyt siis haluaisin ennustaa miten osinkokertymä kehittyy jatkossa, niin voin käyttää tuota 4,8% lukemaa. Toki tässä on paljon epävarmuuksia ja yksittäisen yrityksen osinkopolitiikan muutokset ovat vielä yllättävänkin isoja vaikutukseltaa vaikka hajautusta on jo 34 yrityksen välillä. Esim. Altria maksaa nettona vuodessa 266€, joka on reilu 10% koko salkkuni eteenpäin katsovasta netto-osinkosummasta. Lasketaan nyt kuitenkin miltä salkkuni eteenpäin katsova osinkotuotto näyttäisi vuoden 2024 lopulla (eli kahden korotuksen jälkeen). Netto-osingot nyt 2570€/v * (1,048)^2 =  2823€ vuonna 2025. Tämä on "vain" 235€/kk, joka on selvästi alle 400€/kk tavoitteeni. Onneksi tässä tavoitteessa on mukana sijoitusasuntoni tai siitä myynnissä vapautuvat pääomat ja niiden uudelleen sijoittaminen osakkeisiin. Toivo ei ole siis vielä mennyt!

Nykyään Dividend Champions, Contenders and Challengers listaa yllä pidetään Dividend Radar sivustolla. Sieltä on saatavilla kerran kuukaudessa päivittyvä CCC-lista, jossa siis seurataan osingon korottajia. Listan voi ladata etusivulta ilman kirjautumista tai maksua. Olen käyttänyt tätä salkkuyritysten osingonkorotushistorian seurantaan ja muutenkin välillä esimerkiksi tietolähteenä tai filtterinä. Toimii yllättävän hyvin edelleen vaikka ei olekaan aivan yhtä kattava kuin aiempi David Fishin  (R.I.P.) ylläpitämä.

Salkussani olevien CCC-listalaisten paino on yhteensä 70,5%. Tähän lasken mukaan myös pohjoismaista Novo Nordiskin (24 vuotta korotuksia putkeen) ja Elektan (6 vuotta korotuksia putkeen). Alla hieman statistiikkaa taulukon muodossa:
GroupWeightDG years1y DGR3y DGR5y DGR10y DGR
Champions (+25y)26,84%45,97,89%8,57%10,62%11,25%
Contenders (+10y)30,93%16,918,68%14,46%14,67%17,60%
Challengers (+5y)12,73%7,813,32%13,06%13,77%n/a
Dividend machines21,47%0,93,50%6,49%4,11%2,04%
No dividend8,04%n/an/an/an/an/a

Lopuksi vielä hieman top listoja ja floppeja.

Top 5 osingonkorotukset (1v):
  1. Tractor Supply +76,9%
  2. Bufab +36,3%
  3. Elekta +24%
  4. Svenska Handelsbanken +22%
  5. Ubiquiti +20%
Top 5 osingonkorotukset (5v):
  1. Tractor Supply +28,5% per vuosi
  2. Elekta +19,9% per vuosi
  3. Strategic Education +19,1% per vuosi
  4. Visa +19,1% per vuosi
  5. Texas Instruments +17,7% per vuosi
Top 5 osinkotuotot (%):
  1. Altria 7,92%
  2. Fortum 7,44%
  3. Puuilo 5,58%
  4. Nokian Renkaat 5,46%
  5. Svenska Handelsbanken 4,92%
Low 5 osinkotuotot (>0%):
  1. Visa 0,79%
  2. Ubiquiti 0,84%
  3. Moodys 0,95%
  4. Nike 1,14%
  5. Novo Nordisk 1,15%
Top 5 netto-osingot (€):
  1. Altria 266€
  2. Svenska Handelsbanken 171€
  3. Fortum 170€
  4. Gilead Science 144€
  5. Strategic Education 132€
Flopit:
  1. Nokian Renkaat leikkasi osinkoa -54%
  2. 3M korotti osinkoa vain 0,7%
  3. Disney ei vieläkään palannut osingon maksajaksi
  4. Ei korotusta Koneelta tai Strategic Educationilta

perjantai 2. joulukuuta 2022

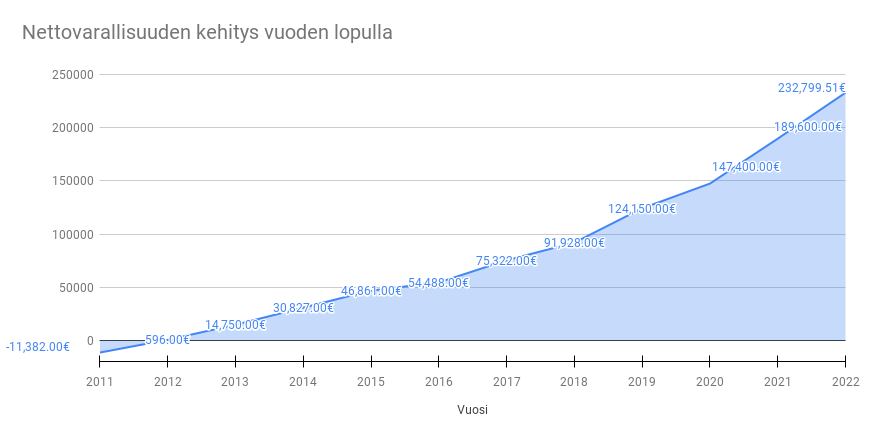
10v sitten nettovarallisuuteni oli negatiivinen, nyt +230 000 euroa

Usein monet keskittyvät lyhyeen aikaväliin kuten kuukauteen, kvartaaliin tai vuoteen. Lyhyellä aikavälillä on hyödyllistä tarkastella menoja ja tuloja sekä asettaa tavoitteita, kun niitä on helppo seurata. Osake- ja asuntosijoittaminen FIRE:ttämisestä puhumattakaan on kuitenkin pitkäjänteistä puuhaa ja näiden kanssa on syytä keskittyä pitkään aikaväliin eli +10 vuoteen. Tässä tekstissä tarkastelen hieman viimeistä vuosikymmentä oman taloustilanteen osalta.

Tutkin tuossa hieman vanhempia tekstejäni, kuten aika ajoin teen. Tämä on tietyllä tapaa blogin ideakin eli saan ajatuksia talteen, mitä voin sitten myöhemmin arvioida uudelleen ja koittaa ymmärtää miksi tein jonkin tietyn päätöksen. Eilen blogiani tutkiessa vastaan tuli ensimmäisiä tekstejä, joissa julkaisin euromääräisiä lukuja blogissani. Teksti on vuodelta 2014 ja siinä käyn läpi nettovarallisuuteni kehittymistä vuoden 2012 alusta sen aikaiseen nykypäivään.

Vuosi 2012

Aloitin diplomityön teon yrityksen piikkiin syksyllä 2011 ja rahaa alkoi tulla enemmän kuin mitä kulutin. Palkkani oli 2060€/kk. Sijoittamisen aloitin samoihin aikoihin OP:n rahastoilla sekä sijoittamalla mm. Talvivaaraan, jolla tein jopa muutaman satasen voittoa. 2013 Talvivaara menikin konkurssiin eli aika riskialtista puuhailua harrastin.

Ekat muistiinpanot ajoittuvat kuitenkin vuoden 2012 puolelle, jolloin minulla on opintolainaa yli 13 000 euroa ja osakesalkussa OP:n rahastoista nostetut 2500 euroa. Vuoden alussa nettovarallisuuteni oli siis yli 11 000 euroa pakkasella. 2012 heinäkuussa aloin säästämään ASP-tilille ja osakkeisiinkin laitoin lisää säästöjä. Vuoden 2012 Joulukuun lopulla eli aika tarkkaan 10 vuotta sitten oli saanut nettovarallisuuteni lähelle nollaa eli 27 vuotiaana omaisuuteni oli yhtä arvokas kuin syntyessäni. Jep, joo. NAV oli reilu 300 euroa pakkasella.

Alla snap shot historiaan aiemmin linkkaamastani tekstistä:

AikaOpintolainaSalkkuASPNettovarallisuus
tammikuu 2012−1388225000−11382
helmikuu−1388225480−11334
maaliskuu−1388225480−11334
huhtikuu−1388225480−11334
toukokuu−1388250380−8844
kesäkuu−1388247960−9086
heinäkuu−138824785600−8497
elokuu−1388248991200−7783
syyskuu−1388249071800−7175
lokakuu−1388249012800−6181
marraskuu−1388248143800−5268
joulukuu−1312979734810−346
tammikuu 2013−1312979155810596
helmikuu−13129865568102336
maaliskuu−13129890878103589
huhtikuu−13129926288104943
toukokuu−13129989598106576
kesäkuu−131299577104106858
heinäkuu−131299233110107114
elokuu−131299107116107588
syyskuu−131299622116108103
lokakuu−13129107251321010806
marraskuu−13129112831381011964
joulukuu−12827132761451014959

Vuodet 2013 - 2019

Vuoden 2013 lopulla tilanne oli jo hieman positiivisempi, kuten yllä olevasta taulukostakin nähdään. Olin jatkanut säästämistä salkkuun ja ASP-tilille. Aloitin opintolainan takaisinmaksamisen ja hypännyt myös mukaan S-junaan. Olin myös vaihtanut työpaikkaa 2012 aikana ja palkkani oli noussut reilu 3300€/kk tasolle. Tammikuussa 2014 aloin julkaisemaan vuotuista yhteenvetoa osakesalkkuni ja nettovarallisuuden kehittymisestä. Jokaisen vuoden alulta onkin blogissani tallessa edellisen vuoden päätöslukemat.

Vuonna 2014 tilanne parani entisestään vaikka palkkani pysyi samana ja kulujakin syntyi aika paljon kuukaudesta toiseen rellestäessä ympäri pääkaupunkiseutua. Osakesijoitusstrategiani oli kuitenkin täysin hukassa, mutta säännöllinen säästäminen 1200€/kk auttoi nettovarallisuuden kasvattamisessa. 

Vuonna 2015 nettovarallisuuteni alkoi hätyyttelemään jo 50 000 euron rajaa. Osakkeissa oli hyvä nousuputki päällä, sain ASP-säästöjä tarpeeksi ja allekirjoitin kauppakirjat ensiasunnosta. Vuosi 2015 jäi kuitenkin historiaan epäonnen vuotena, sillä mokasin aika pahasti. Tästä en ole kirjoittanut vielä kirjoittanut tarkemmin enkä ole varma kirjoitanko ikinä, mutta mokasta syntyi ylimääräisiä kuluja tuhansia euroja. Säästöön oli jäänyt n. 1000€/kk.

Vuosi 2016 sain ensimmäisen ei-indeksi palkankorotuksen, jonka jälkeen palkkani oli reilu 3600€/kk. Vuoden 2015 moka seurasi vielä perässä ja maksuja meni jälleen tuhansia euroja. Päädyin ottamaan tätä varten jopa velkaa. Tässä vaiheessa moka oli maksanut yhteensä n. 15 000 euroa. Opintolainan onnistuin kuitenkin maksamaan pois ja osakesalkkuunkin sain lisättyä pääomia. Nettovarallisuuteni kasvoi 7600 euroa mokasta huolimatta, sillä säästökuuri oli kova.

Seuraava vuosi 2017 alkoi näyttää taas paremmalta. Parin vuoden takainen moka oli enää muisto ja siihen liittyvä velkakin oli maksettu pois. Mokan hinnaksi tuli yhteensä 15 060 euroa. Kirjoitin vuosiyhteenvedossa mokasta näin:

"Tämä on siis se summa, joka lähiajan menoihin meni ja toivon hartaasti, että näitä lähiajan menoja ei tule lisää. Tällä hetkellä niitä ei ole myöskään odotettavissa. Se mitä kävi, on jäänyt edelleen salaisuudeksi. Monet tuttavani tietävät mitä tapahtui ja miten asiat meni. Olen helvetin onnellinen, että asia on nyt taputeltu ainakin tähän asti ja kuten edellä mainitsin, niin toivottavasti lopullisesti ohi. Olen myös todella tyytyväinen, että tämä ei käynyt yhdellekään ystävistäni, sillä monella olisi taloudellinen tilanne ollut heikompi asian hoitamiseen."

Vuonna 2017 säästöön jäi jopa 1450€/kk ja tämä johtui osittain työpaikan vaihdosta, jonka avulla palkkani nousi lähes tonnilla ja oli 4500€/kk.

Vuosi 2018 olikin sitten rauhoittumisen aikaa ja minusta tuli isä. Asunnostani tuli sijoitusasunto, luovuin S-junasta ja aloin keskittymään enemmän osakesalkkuun. Toisaalta varauduin myös hoitovapaaseen, joten säästin paljon käteistä perheen tukemiseksi. Menoja oli 2800€/kk, mutta tulojen ollessa 3700€/kk säästöön jäi mukavat 900€/kk. Työtehtävien vaihto firman sisällä auttoi tässä, sillä sain 500€ palkan korotuksen ja palkkani oli ensimmäistä kertaa yli 5000€/kk. Osakesalkku teki kuitenkin tappiota (ainut tappiollinen kalenterivuosi) vuoden lopun voimakkaan markkinoiden laskun takia.

Sitten vihdoin 2019 se tapahtui. Nettovarallisuuteni rikkoi 100 000 euron merkkipaalun 15.2.2019. Tässä auttoi erityisesti 2018 lopun romahduksen jälkeinen vahva kehitys osakesalkussa, joka tuotti +27% vuoden aikana. Lisäksi palkkaakin tuli lisää 400€/kk ja oli vuoden puolivälistä alkaen reilu 5400€/kk. Onneksi myös vuokralainen hoiti oman osansa ja auttoi lainojen lyhentämisessä sekä vastikkeiden maksussa. Vuoden 2019 lopulla nettovarallisuuteni oli 124 000 euroa.

Korona vuosi 2020

Alkuvuodesta kehitys jatkui ihan mukavasti ja helmikuun puolivälissä pre-COVID ATH oli nettovarallisuuden osalta 130 600€. Oman salkun markkina-arvo oli 70 200 euroa ja SP500 indeksin pisteluku oli 3386.

Jenkkilässä raportoitiin 28.2.2020 ensimmäinen COVID-kuolema, jonka jälkeen tiputus oli nopea ja syvä. Noin kuukautta myöhemmin osakesalkkuni arvo oli enää noin 52 600 euroa ja SP500 kävi kurkkaamassa alla 2200 pisteen. Ohjasin lähes kaikki säästöön jääneet eurot osakesalkkuun maaliskuisen koronadipin innoittamana.

Vuonna 2020 sain jälleen parin sadan euron palkan korotuksen ja markkinakin kääntyi loppuvuotta kohti nousuun. Sijoitusasunto tuotti ja vuoden loppua kohti velkavipu pieneni 100 000 euroon. Nettovarallisuus nousi vuoden lopussa jo 147 000 euroon.

Vuosi 2021

Kun vuonna 2019 nettovarallisuus rikkoi ensimmäisen kerran 100ke, niin viime vuonna sama tapahtui osakesalkulle 5.8.2021. Panostukset koronavuonna tuottivat hedelmää ja harmittelin kurssien väkevästi noustessa ajallista hajauttamistani vs. all-in 03/2020. Eipä se hirveästi oikeasti harmittanut ainakaan näin jälkikäteen ajateltuna, sillä vuodesta 2021 tuli kaikkien aikojen paras.

Palkan korotuksen ja indeksikorotuksen ansiosta palkkakin alkoi hätyyttelemään 6000€/kk rajapyykkiä.

Nettovarallisuus kasvoi vuoden aikana reilu 42 000 euroa ja oli vuoden lopulla n. 190 000 euroa. Talletin säästöistä osakesalkkuun vain 6000 euroa, mutta salkku paisui kuitenkin yli 30 000 euroa. Osakesalkun vuoden tuotto oli +28%. Sijoitusasunnon velkavipu alitti 100ke, mutta tiukan vuokramarkkinan takia jouduin laskemaan vuokraa vuokralaisen vaihtuessa ja nettokassavirta kääntyi ensimmäistä kertaa muutaman kympin negatiiviseksi.

Nykytilanne

Tänä vuonna uudistin strategiaani Fyysikon Osingot 2.0 nimellä ja nettovarallisuus ylitti 3.8.2022 ensimmäisen kerran 200 000 euroa.  Eilen 1.12.2022 eli kymmenen vuotta tekstin alusta sekä salkkuni että nettovarallisuuteni olivat kaikkien aikojen korkeimmissa lukemissaan:

  • Osakesalkku 2500€ +10 vuotta = 142 700€
  • Nettovarallisuus -300€ + 10 vuotta = 233 500€
Osakesalkkuun olen laittanut omaa rahaa säästöistä yhteensä 83 500 euroa eli tuottoa on tullut noin 60 000 euroa. Laskeskelin tuossa tämän hetkistä hankintahintaani ja näyttäisi siltä, että realisoimaton voitto on tällä hetkellä noin 44 000 euroa. Laskennallista verovelkaa on siis noin 13 000 euroa.

Asuntoon säästäminen ASP:n kautta oli ehkä yksi parhaista päätöksistäni osakesijoittamisen jälkeen. Se on mahdollistanut vuokran sijaan omaan taskuun säästämisen ja myöhemmin myös asunnon vuokraamisen sijoitusmielessä. Säästin ASP:lle yhteensä 17 200 euroa, jotka sitten 1% vuotuisen koron ja lisäkoron kautta nousi reilu 19 000 euroon. 2000€ ennakkovarausmaksun kanssa asunnon omarahoitusosuus oli reilu 21 000€, joka on nyt lainan lyhennysten kautta noussut reilu 52 000 euroon. Tämä on tapahtunut lähes huomaamatta vaikka toki asunnon vuokraaminen on vaivaa aiheuttanut. Asunnon myynnistä voisi tulla vielä hieman arvon nousua, mutta siitä ei verotettavaa tuloa syntyisi, sillä olen asunnossa reilu 2 vuotta itse asunut.

Tänä vuonna indeksikorotukset nostivat kuukausipalkan yli 6000 euron, mutta valitettavasti projektiluontoinen työ päättyi. Irtisanomiskorvaukset ja lomien ottaminen rahana nostavat bruttotuloni tänä vuonna kuitenkin noin 125 000 euroon, joten nimi tulee verokoneeseen ensi vuoden lopulla.

Kun ovi sulkeutuu, niin uusi ovi avautuu. Löysin uuden työn, johon sisältyi alan vaihto ja jouduin tulemaan hieman palkassa vastaan. Tällä hetkellä tulotaso on kuitenkin oikein mukavat about 5,5ke/kk. Verojahan tässä menee ihan huolella (varsinkin tänä vuonna), mutta jonkunhan sitä on valtiota tuettava. Eihän ne edes sosialisoi Fortumia mielivaltaisesti? Eihän?

Vaikka alkutilanne näyttikin pahalta ja mokailtu on ihan huolella (vähintään yli 15 000 euron edestä) matkan varrella, niin nykyinen tilanne on hyvä ellei erinomainen. Tuntuu ainakin saavutukselta vaikka suurena apuna on ollut paljon aikaa ja korkoa korolle efekti. Se ehtii jo juoksemaan 10 vuoden pituisen matkan varrella ihan mukavasti. Salkkuni TWR-tuotto on arvioni mukaan +200% vuoden 2013 alusta lähtien. Vaikka ajatus jostain sadan tonnin salkusta voi tuntua mahdottomalta kun lähtökohtana on 2500€ osakkeissa ja säästöt max 500€/kk, niin aika, kuri, kärsivällisyys ja säännöllisyys tulevat olemaan parhaat kamusi.

Alla vielä kuva nettovarallisuuden kehityksestä viimeisen 10 vuoden ajalta. Vuoden 2022 tilanne on tältä päivältä.

Yhteenveto

Aloittaminen on tärkeää ja sitä voi helpottaa suunnitelman teolla ja sen toteuttamisella. Tähän ei kuitenkaan kannata panostaa liikaa vaan mieluummin aloittaa pienillä summilla heti, niin siinä ohessa oppii yhtä ja toista. Suunnitelmat tulevat todennäköisesti muuttumaan alkuvuosina paljon ja usein.

Aloitin käytännössä nollilta 10 vuotta sitten. Säästin ASP-tilille ja ostin ensiasunnon, jonka laitoin myöhemmin vuokralle. Maksoin opintolainan pois. Osakesalkkua en unohtanut missään vaiheessa ja pyrin aina siirtämään osan säästöistä salkkuun ja sijoittamaan ne. Säännöllisesti. Kartutin ammattitaitoa ja 5 vuoden työuran jälkeen palkkakin lähti nousemaan kunnolla. Säästöön jäi yhä enemmän rahaa vaikka kulut nousivat myös merkittävästi suhteessa poikamiesaikoihin.

Ehkä kaikkein olennaisinta on siis kärsivällisyys ja toistojen tekeminen säännöllisesti kuukaudesta toiseen ja vuodesta seuraavaan. Tämä toimii niin urheilussa, parisuhteissa kuin sijoittamisessakin. Kun teet kurinalaisesti toistoja uudestaan ja uudestaan sekä odotat kärsivällisesti, niin aika on paras ystäväsi ja tuo tulokset mukanaan.

Toivottavasti tämä motivoi myös lukijaa ottamaan omasta taloudellisesta tilanteesta vastuun ja innostaa sijoittamaan tulevaisuuteen. Zemppiä loppuvuodelle kaikille!
tiistai 29. marraskuuta 2022

Sijoitusasuntoni uudessa ympäristössä, vastikkeet +40%

Inflaatio, aika susi lampaan vaatteissa. Muistan joskus ajatelleeni, että inflaatio on hyväksi velkavivulle kun se periaatteessa syö lainan pois. Eipä se homma ole kuitenkaan niin yksinkertaista vaan olennaista "syömisessä" on myös tulojen pysyminen hintojen nousun perässä.

Tällä hetkellä tuntuu, että vähän kaikki on nousussa. Vielä loppukesästä ostin 400g jauhelihaa 3,6 eurolla, mutta nyt lähiässässä paketti maksaa 5 euroa. Makaronipussin hinta on noussut jopa 58% vuoden takaiseen nähden ainakin Omavaraisuushaasteen ruokakorivertailun mukaan. 6 rullaa pehmeää kakkipaperiakin maksoi jo melkein 5 euroa lidlissä, voi pylly.

Kukaan ei ole voinut myöskään missata energian ja lainan hinnan nousuja. Diesel on tukevasti yli 2 euron, sähkö on noussut 5 sentin hujakoilta 3-8-kertaiseksi ja korot ovat nousseet todella nopeasti alta nollan kohti 3%:n tasoa. Tänään oli lähellä sähkömarkkinoilla, että oltaisiin menty 4000€/MWh vuorokausimarkkinan kattoon asti (eli 100x vuoden takaiseen). Energian kallistuminen vaikuttaa melkeen kaikkeen, kun monet tuotteet ja palvelut vaativat kuljetuksia laivalla tai autolla tai varastointia sopivassa lämpötilassa eli jäähdytystä- ja lämmitystä. Nämä vaikuttavat myös suoraan tai välillisesti taloyhtiön kuluihin.

Kirjoitin toukokuussa päätöksestäni myydä sijoitusasuntoni. Ympäristö on muuttunut todella nopeasti ja radikaalisti viimeisen puolen vuoden aikana. Tässä tekstissä tarkastelen sijoitusasuntoani muuttuneessa ympäristössä.

Korkojen nousu ja lainan hinta

Olen rahoittanut sijoitusasunnon kahdella lainalla eli taloyhtiölainalla ja omalla pankkilainalla. Taloyhtiölainan viitekorko on 6kk euribor ja marginaali on 0,8%. Oman lainani viitekorko on 12kk euribor ja marginaali 0,59%.

Toukokuussa sekä 6kk että 12kk EB olivat negatiiviset, joten lainasta meni vain marginaalien verran korkoja. Taloyhtiölainan viitekorko tarkistettiin marraskuussa ja oman lainani syyskuussa. Tarkastuksessa 6kk EB oli 2,37% ja 12 kk EB 1,92%, joten lainojen hinta on siis noussut melkoisesti:

1. Taloyhtiölaina 0,8% -> 3,17% eli +297%

2. Oma laina 0,59% -> 2,51% eli +326%

Tämä on johtanut siihen, että rahoitusvastike on nousemassa 11 eurosta 16 euroon (+45%). Lisäksi korkoja omasta lainasta on mennyt syyskuusta alkaen aiemman 20€/kk sijaan 90€/kk.

Lainan hinnan kallistuminen pitäisi heijastua myös asunnon arvoon negatiivisesti. Tämä ei varmaan ole vielä tullut kovin vahvasti läpi, mutta se on mielestäni väistämätöntä ennemmin tai myöhemmin varsinkin jos korot vielä nousevat. Tämä on tietenkin harmillista asunnon myyntiä suunnittelevalle, mutta eipä sille oikeen mitään voi. Ainut vaihtoehto mitä keksin on myynnin siirtäminen pitkälle tulevaisuuteen. Jos oot HOLD, niin tällä ei pitäisi olla vaikutusta kun pankit tuskin vaativat lisävakuuksia.

Lisäksi korkojen nousu kasvattaa taloyhtiöstä ja erityisesti niiden lainoista johtuvaa riskiä. On mahdollista, että kaikki osakkaat eivät kykene maksamaan nousevia vastikkeita tai lainojaan, jolloin kulut kaatuvat muiden osakkaiden niskaan. Tämä on ehdottomasti pelottavin asia näistä kolmesta, sillä pahimmillaan lopputuloksena voi olla kunnon shit storm. Toki tälläisessa tilanteessa taloyhtiö voisi ottaa asunnon haltuun ja vuokraamalla kattaa kuluja. Aika viiveet ovat pitkät tälläisessä skenaariossa ja luultavasti taloyhtiölainan lyhennysvapaa voisi olla harkitsemisen arvoinen, mutta hoitokulut toki juoksevat kuukaudesta toiseen. 

Itse olen varautunut korkeampiin korkoihin ja esimerkiksi maksamaan lainaa pois merkittävästi nopeampaa tahtia. Tälläkin hetkellä sivussa on vajaa 20 000 euroa, jolla periaatteessa voisin lyhentää lainaa. Ylipäätään lainamääräni on melko pieni (91 000€) ainakin suhteessa tuloihin, mutta kaikilla ei varmasti ole ihan näin hyvä tilanne.

Energian kallistuminen ja yleinen hintatason nousu

Taloyhtiö käyttää jonkin verran sähköä ja päälämmönlähteenä on maalämpö. Kaukolämmön hinnankorotuksilta ollaan siis vältytty siitä puhumattakaan, että sattuisi olemaan sähkö- tai kaasulämmitys. Seuraavalle vuodelle budjetoitiin 35% korkeammat sähkökulut. Tähän vaikuttaa jonkin verran sähkösopimuksen tyyppi ja ALV-alennus. Lisäksi ainakin jätehuolto, isännöinti, huolto ja lumityöt nousevat muutamia prosentteja. Nämä kulut näkyvät sitten taloyhtiön hoitopuolella eli hoitovastikkeessa, joka nousi 4,2 eurosta tasan 5 euroon eli +19%.

Lisäksi inflaatio vaikuttaa, palkkatulojen mahdollisesti pysyessä paikoillaan, vuokralaisten maksukykyyn. Eli vaikka vuokria haluaisi nostaa kulujen noustessa, niin vuokralaisilla ei niihin varaa ole. Kaiken lisäksi tällä hetkellä asuntoja, varsinkin yksiöitä, on tarjolla pääkaupunkiseudun vuokramarkkinoilla pilvin pimein.

Tälläisessa tilanteessa taloyhtiön hallitukselta ja myös isännöitsijältä kaivataan halua, taitoa ja aikaa käydä läpi kuluja, sopimuksia ja laskuja, jotta turhia kuluja saataisiin kuriin. Se ei kuitenkaan omasta mielestäni toteudu ainakaan oman asuntoni taloyhtiössä:

1. Isännöitsijä on ylityöllistetty eikä kykene hoitamaan edes perusasioita kunnolla. Lisäksi ammattitaito on vähän sinne päin. IT-taidot olemattomat, opitut tavat on vaikeita muutta ja oma-aloitteisuus täysin olematonta.

2. Hallitukseen valittiin väkisin 2 henkilöä kolmesta ja vain minä olin vapaaehtoinen. Hallitustyöskentelystä maksetaan alle 100€ kaudelta eli kaikki työ on käytännössä täyttä hyväntekeväisyyttä, joten aikaa, mielenkiintoa saati motivaatio ylimääräisiin hommiin tuskin löytyy. Onneksi saimme mukaan sentään yhden kiinteistöalan ammattilaisen, joten osaamista ja mahdollisuuksia taloustilanteen parannukseen olisi.

Hoitovastike on yleensä aika kohtuullisella tasolla ja parin kymmenen prossan nousu tuskin monella tuntuu juuri missään. Enkä usko, että meidänkään taloyhtiössä on kenelläkään ongelmia hoitovastiikkeen noustessa 19%. Tää on siis ennemminkin business as usual kuin mikään erityinen haaste. Toki tälläisen "pakko maksaa" maksun noustessa yhdessä muiden kulujen kanssa pistään monien talouden tiukoille.

Sijoitusasuntoni vuokratuottolaskelmat

Alle olen koostanut "ennen" ja "jälkeen" vuokratuottolaskelmat. Aika karua luettavaa, mutta mitä sitä muuta odottaakkaan kun korot tykittää koilliseen ja vastikkeet nousevat n. 40%:

  • Hoitovastike 102,9€/kk -> 122,5€/kk
  • Rahoitusvastike 270,7€/kk -> 392€/kk
  • Yhteensä 373,6€/kk -> 514,5€/kk eli +37,7%

Kuva 1, tilanne ennen. Nettokassavirta -20€, nettovuokratuotto 3,3% ja ROE 9,1%.

Kuva 2, tilanne jälkeen. Nettokassavirta -165€, nettovuokratuotto 2,3% ja ROE 6,3%.

Määritelmät:

  • Nettokassavirta (€) = vuokra - vastikkeet - oman lainan korko ja lyhennys - verot
  • Nettovuokratuotto (€)= vuokra - hoitovastike - korkojen osuus rahoitusvastikkeesta - oman lainan korot - verot
  • Nettovuokratuotto (%) = 12x nettovuokratuotto (€) / ostohinta
  • Oman pääoman tuotto = 12x nettovuokratuotto (€) / oma pääoma
  • Velaton bruttovuokratuotto (%) = 12x (vuokra - hoitovastike) / ostohinta

Eli nettokassavirta painuu selkeästi pakkaselle, vuotuinen nettovuokratuotto laskee reilu tonnin ja oman pääoman tuottokin laskee jo melko naurettaviin lukemiin. Tililtäni lähtee siis 2000€ vuodessa, koska joku asuu asunnossani. Toki lainat lyhenee 5100€ vuodessa, mutta ei tämä sijoitukselta kuulosta: "liabilities withdraw money from your account, assets deposit money to your account".

Miten parantaa nettokassavirtaa?

1. Asunnon myynti on edelleen mielestäni paras vaihtoehto vaikka siitä ei yhtä hyvää hintaa saisi kuin vielä alkuvuodesta. Toisaalta asunto soveltuu hyvin ensiasunnoksi ja korkotuella varustetun ASP-lainan enimmäismäärä on yli myyntihinnan. Asumisen kysyntä ei ole vähenemässä niin kauan kuin ihmisiä on pääkaupunkiseudulla vielä hengissä.

Esimerkki ensiasunnon ostajan laskelmasta:

  • Asunnon velaton hinta 156 000€
  • Omarahoitus (10%) 15 600€
  • Laina (90%) 140 400€
  • Lainan takaisinmaksuaika 25v
  • Lainan lyhennys 468€/kk
  • Lainan korkokulut (oletus 3,3%) 386,1€/kk
  • Lainan hoitokulut yhteensä 854,1€/kk
  • Asumisen kulut yhteensä 976,6€/kk

Jos saisin asunnosta esimerkiksi 150 000 euroa kulujen jälkeen, niin käteistä tulisi velkojen jälkeen 59 000 euroa. Vuosi sitten elättelin toiveita noin 10% suuremmasta myyntihinnasta. Jos sijoittaisin tämän 59k€ REIT:hin 4,74% efektiivisellä osinkotuotolla (tasajaolla: ESS, NNN, O, STAG, WPC), niin saisin netto-osinkotuloksi 174€/kk.

2. Lainan uudelleen rahoitus 25v laina-ajalla mahdollistaisi 40€ pienemmän lyhennyksen. Tästä ei ole juuri apua. Jos kuitenkin laittaisin kokonaan lyhennysvapaalle, niin nettokassavirta nousisi 17€ plussalle. Tietysti vain hetkellisesti.

3. Oman lainan lyhentäminen 20 000 eurolla about puolittaisi korkokulut. Ei juuri merkitystä. Entä jos oman lainan saisi maksettua kokonaan pois? Tällöin nettokassavirta nousisi 74 euroon.

4. Viimeinen vaihtoehto on korkeamman vuokran pyytäminen nykyisen määräaikaisen sopimuksen päätyttyä. Alunperin vuokrasin asuntoa 700-712€/kk hintaan 07/2018-11/2020, mutta koronan jälkeen tammikuussa 2021 jouduin tinkimään vuokran 630 euroon. Jos saisin asunnon vuokralle 700€/kk vuokralla, niin nettokassavirta olisi silti huntin pakkasella.

5. Bonuksena pohjalla on edellä olevien kohtien 2-4 yhdistelmä. Eli lyhennän lainaa 20 000 eurolla ja otan 2v lyhennysvapaan, jonka jälkeen pyrin vuokraamaan asunnon 700€/kk hinnalla. Lyhennysvapaan ajan nettokassavirta olisi 42€/kk ja sen jälkeen 24€/kk.

Yhteenveto

Lainojeni korot ovat nousseet hyvin lyhyessä ajassa noin 300% (2-2,5 prosenttiyksikköä). Rahoitusvastike on nousemassa 45%. Tämä ei ole juuri vaikuttanut asuntojen pyyntihintoihin (vielä).

Energian hinta on kasvanut suhisten ja se on johtanut suoraan ja välillisesti hoitovastikkeeseen, joka on nousemassa 19%. Taloyhtiön hallitukselta ja isännöitsijältä vaadittaisiin kunnon panostusta turhien kulujen karsimiseen ja sopimusten kilpailuttamiseen.

Näistä johtuen nettokassavirtani on laskenut merkittävästi ja tililtäni lähtee 2000€ vuodessa, koska joku asuu asunnossani. Myymällä asunnon 10% halvemmalla kuin vuosi sitten ja sijoittamalla pääoman REIT:hin pystyisin nostamaan nettokassavirran selvästi plussalle. Tililleni tulisi 2100€ vuodessa eli käytettävissä olisi yli 4000€/vuodessa enemmän.