perjantai 2. lokakuuta 2015

Miten arvioin Fortumin arvoa?

Olen aiemmin kirjoittanut Fortumista laajasti tekstisarjani "Salkkuni yhtiöt" osassa 2. Sen jälkeen paljon on tapahtunut. Listaan ensin perustiedot Fortumista, jotka on poimittu Q2/2015 raportista.

Osakkeiden lukumäärä = 888367000 kpl
Sijoitetun pääoman tuottotavoite (ROCE-tavoite) = 12 %
Velkaisuustavoite = nettovelka/EBITDA = 2,5
Korollinen nettovelka = -1846 M€
Oma pääoma = 14968 M€
Sijoitettu pääoma = 21733 M€

Tarkastellaan sitten segmenttikohtaisia tietoja.

Power and Technology:
Vertailukelpoinen liikevoitto (ttm) =  760 M€
Vertailukelpoinen EBITDA (ttm) = 877 M€
Sidottu pääoma = 6093 M€
Toteutunut myyntihinta (ttm) = 38,5 €/MWh
Myyntihinnan nousun vaikutus liikevoittoon = 45 M€/(€/MWh)

Heat, Electricity Sales and Solutions:
Vertailukelpoinen liikevoitto (ttm) = 113 M€
Vertailukelpoinen EBITDA (ttm) = 212 M€
Sidottu pääoma = 2073 M€

Venäjä:
Liikevoiton tuottotavoite = 18 200 MRUB
Liikevoiton tuottotavoite = 240 M€ (kurssi 75 RUB/€)
Vertailukelpoinen liikevoitto (ttm) = 191 M€
Vertailukelpoinen EBITDA (ttm) = 286 M€
Sidottu pääoma = 3159 M€

Fortum yhteensä:
Vertailukelpoinen liikevoitto (ttm) = 1003 M€
Vertailukelpoinen EBITDA (ttm) = 1323 M€
Sidottu pääoma = 11325 M€

Arvioidaan sitten Fortumin arvo kolmella eri tavalla. Lasketaan pohjaksi ylimääräinen sijoittajille mahdollisesti palautettava käteinen verkkokaupoista ja sitten osakekohtainen tulos kolmessa eri tapauksessa.

Taseessa oleva ylimääräinen riihikuiva:
Maksimi nettovelka = 2,5*EBITDA = 3438 M€
Taseessa ylikapitalisointia = 3438+1846 = 5284 M€
Ylikapitalisointi per osake = 5284/888,367 = 5,95 €/osake

ROCE-tavoitteen mukainen nettoliiketulos (OPTIMAL):
Sijoitettu pääoma ylikapitalisoinnin jälkeen = 21773-5284 = 16449 M€
Oletetaan alaskirjaukset Ruotsista ja Venäjältä = 700+1500 =2200 M€
Vertailukelpoinen liikevoitto = 0,12*(16449-2200) = 1709 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(1974-182) = -305 M€
Tällöin saadaan potentiaali vertailukelpoiseen nettoliiketulokseen = 1222 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 1,375 €/osake

Vertailukelpoiseen liikevoittoon vaikuttavat tekijät (BULL):
+Venäjä tavoitteen toteutuminen = (240-191) = 49 M€
+myyntihinnan noustessa 45 €/MWh = (45-38,5)*45 = 292 M€
+rublan kurssin muuttuessa 50RUB/€ = (364-240) = 124 M€
Potentiaali vertailukelpoiseen liikevoittoon = 1003+49+292+124 = 1468 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(1468-182) = -257 M€
Tällöin saadaan potentiaali vertailukelpoiseen nettoliiketulokseen = 1029 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 1,158 €/osake

Vertailukelpoiseen liikevoittoon vaikuttavat tekijät (BEAR):
-Venäjän epäonnistuminen (50 % tavoitteesta) = 191-0,5*240 = 71 M€
-myyntihinnan laskiessa 30 €/MWh = (38,5-30)*45 = 383 M€
-rublan kurssin muuttuessa 100RUB/€ = 120*(1-1*75/100) = 30 M€
Potentiaali vertailukelpoiseen liikevoittoon = 1003-71-383-30 = 519 M€
Oletetaan ttm:n mukaiset rahoitustuotot ja -kulut = -182 M€
Oletetaan 20 % veroaste = -0,2*(519-182) = -67 M€
Tällöin saadaan potentiaali vertailukelpoiseen nettoliiketulokseen = 270 M€
Tällöin saadaan osakekohtainen tulos (EPS) = 0,304 €/osake

Mikä on liiketoimintojen arvo ylikapitalisoinnin purkamisen jälkeen?
Tuottovaatimus: 12 %
Riihikuivan määrä: 5,95€
OPTIMAL CASE: EPS 1,375€ => P = 5,95+1,375/0,12 = 17,4 €
BULL CASE: EPS 1,158€ => P = 5,95+1,158/0,12 = 15,6 €
BEAR CASE: EPS 0,304€ => P = 5,95+0,304/0,12 = 8,48 €
AVERAGE: P = (17,4+15,6+8,48)/3 = 13,83 €

Näyttää todella lähelle menevän keskiarvo nykyistä pörssikurssia?

perjantai 18. syyskuuta 2015

Tavoitteena 750€/kk, miten mennyt tänä vuonna?

Asetin viime vuoden lopulla tavoitteeksi säästää 750 euroa kuukaudessa. Kulut ja tulot kuitenkin vaihtelevat kuukausittain ja tarkennettuna tarkoitin, että tavoitteenani on keskimäärin säästää 750 euroa kuukaudessa. Alkuvuosi ei mennyt ihan suunnitelmien mukaan, sillä säästin kolmen ensimmäisen kuukauden aikana vain 900€ yhteensä. Katsotaan miltä tavoitteen tilanne näyttää nyt.

Huhtikuussa sain säästöön 1900€ eli tulos oli aika hyvä, mutta kesän aikana kuluja oli yllättävän paljon. Lisäksi ne vain jatkuivat kuukausi toisen perään. Toukokuussa sain säästöön 500€ ja niin myös kesäkuussa 500€. Heinäkuu meni täysin nollille, mutta elokuussa onnistuin taas säästämään 500€. Syyskuussa onnistuin säästämään kuitenkin jopa 1100€, mikä on selvästi normaalia enemmän. Tämä johtui osittain siitä, että elokuussa tein ylimääräiset ennakkomaksut luottokortteihin, jolloin kulut osuivat enemmän elokuulle. Ensimmäisen yhdeksään kuukauden säästösumma on yhteensä siis 5400€, joka vastaa 600€ keskimääräistä kuukausisäästöä.

Tällä hetkellä olen siis tavoitteeni alla noin 150€/kk eli 1350€. Viimeisen kolmen kuukauden aikana uskon, että minulla on mahdollisuus säästää 1000€ kuukaudessa eli 3000€ yhteensä ja lisäksi veronpalautuksia on tulossa 300€ ja hilut. Jos onnistun loppuvuonna säästämään edellä esitetyt 3300€, niin vuoden kokonaissäästösumma nousee 8700€:oon. Tämä tarkoittaa kuukausisäästönä 725€, mikä on vain muutama prosentti alle tavoitteeni. Ei huono, mutta toki tämä on about paras mihin enää voin kiristää loppuvuonna.


Alla vielä yhteenveto säästöistä:
·         Tammikuu 0€
·         Helmikuu 500€
·         Maaliskuu 400€
·         Huhtikuu 1900€
·         Toukokuu 500€
·         Kesäkuu 500€
·         Heinäkuu 0€
·         Elokuu 500€
·         Syyskuu 1100€
 

lauantai 22. elokuuta 2015

Ostin asunnon ASP-lainalla

Kyllä se tämäkin päivä vihdoin tuli :) Ostin nimittäin ensiasuntoni, joka on vanhan hyvän tavan mukaisesti yksiö. Kerron tässä hieman miten päädyin kyseiseen asuntoon ja miten koko prosessi eteni.

Kuva 1. Pikkuhiljaa ne seinät nousee.

ASP-säästäminen

Kun sain vakituisen työn joskus, niin pikku hiljaa tajusin, että oman asunnon ostaminen tulee ennemmin tai myöhemmin vastaan. Hieman asiaa tutkittuani aloitin ASP-säästämisen heinäkuussa 2012. Aloitin säästämällä maksimisumman 1000€ per kuukausi ja saldo kasvoikin nopeasti. ASP-ehdoissa vaaditaan, että säästöjä tehdään 150-3000 euron edestä vähintään kahdeksana vuosineljänneksenä (ei tarvitse olla peräkkäisiä). Koska aloitin heinäkuussa, niin sain kaksi neljännestä vuodelta 2012. Säästin kuukausittain koko vuoden 2013, josta sain neljä neljännestä. Sitten jatkoin säästämistä huhtikuuhun 2014 asti, jolloin sain kaksi viimeistä neljännestä ja ASP-ehdot täyttyivät. Olin säästänyt yhteensä noin 16500 euroa 22 kuukauden aikana eli keskimäärin 750 euroa kuussa.

Myöhemmin vielä lokakuussa tein 700 euron lisätalletuksen ja vuotuinen 1 % korkokin alkoi olemaan jo muutaman kympin luokkaa vuoden lopulla. Vuonna 2014 tein myös 2000 euron ennakkovarausmaksun kohteesta, josta olin kiinnostunut. Maksu oli ehtojen mukaan palautettava täysin, jos päätyisin perumaan varaukseni. Vuoden lopulla ASP-tilillä olin noin 17100 euroa.

Alkuvuonna 2015 keskityin lähinnä osakesäästämiseen ja muita kuluja oli niin paljon, etten edes miettinyt ASP-säästöjä. Asuntoprojekti kuitenkin eteni ja yhtäkkiä rakentaminen oli aloitettu ja kauppojen allekirjoittamisesta alettiin sopia tarkempaa ajankohtaa. Heinäkuussa 2015 ASP-tilille oli vuoden lopun 17100 euron lisäksi tulossa laskettu lisäkorko 1900 euroa, joka asunnon oston yhteydessä tekisi säästetyksi summaksi muutamaa euroa vaille 19000 euroa.

Opintolaina ja ASP-säästöt

Jos joku opintolainaan oikeutettu opiskelija ei tarvitse opintolainaa kuluihin, niin suosittelen nostamaan kaiken mitä saa ja laittamaan sen ASP-tilille. Opintolainan korko tällä hetkellä noin 0,5%+0,1% ja ASP-talletuksille maksetaan noin 7 % vertailukelpoista korkoa.

Todellisuudessa korko on 1 % + 4 % lisäkorko. Normaali 1 % korko maksetaan vuosittain ja se kasvaa korkoa korolle. Lisäkorko maksetaan vasta asunnonostohetkellä ja se ei kasva korkoa korolle, mutta esim. kahden vuoden ajalta saat 8 % koron ensimmäiselle talletuksellesi. Kaiken lisäksi tämä 1%+4% korko on verovapaata tuloa.

Jos tämä ei vieläkään kuulosta järkevältä, niin lisää siihen opintolainan erityisehdot (mm. aikataulussa koulusta valmistumiseen liittyvät vähennysedut) ja ASP-lainan erityisehdot (mm. 10 vuoden korkotuki 3,8 % ylittävältä osuudelta 70 %), minkä jälkeen ensiasuntoon säästäminen ei ole ikinä kuulostanut paremmalta!

ASP-lainan ottaminen ja asunnon osto

Heinäkuussa laskennallinen ASP-säästö lisäkorkoineen oli siis noin 19000 euroa ja lisäksi olin maksanut 2000 euron ennakkovarausmaksun. Olin ASP-ehtojen täytyttyä käynyt useamman kerran neuvottelemasta lainasta. Juuri ehtojen täytyttyä vuoden 2014 alkuvuonna marginaalit olivat juuri nousussa ja minulle tarjottiin noin 0,8-0,9 % marginaaleja. Kaikissa käymissäni pankeissa (useat OP:t, Nordea, Danske) marginaalien lisäksi palvelumaksut olivat samaa luokkaa: 1,8-2,5 euron kuukausittaista lainanlyhennykseen liittyvää palvelumaksua ja noin 300-500 euron avausmaksua. Selvästi huonoin fiilis jäi Danske pankista, jossa oli myös selvästi korkeimmat palvelumaksut, marginaali ja kaikkien muiden tuotteiden palvelumaksut. Ihan normaali tili+nettipankkipalvelut+luottokorti taisi maksaa noin 6 euroa kuussa, kun esim. OP:lla summa on 2,95, jonka saa kokonaan kuitattua OP-bonuksilla.

Jossain välissä tarjottavat marginaalit kävivät jopa 1,2-1,4 % tasolla, mutta viimeisimmässä lainakierroksessa heinäkuussa tarjottavat marginaalit olivat 1,0 - 1,27 %. Tähän liittyen yksi vinkki kaikille: ÄLKÄÄ YRITTÄKÄ KILPAILUTTAA LAINAA KESÄLOMAKAUDELLA. Koska olin asuntokauppojen aikataulun kanssa ajautunut hevosen selkään, niin minulla ei ollut useita viikkoja aikaa hoitaa lopullista kilpailutusta. Kesälomakaudella pankeissa oli todella huonosti aikoja tarjolla. Sain toki netistä lainatarjouksia, mutta niiden yksityiskohtaisten ehtojen sopiminen ja kilpailuttaminen jäi ikävä kyllä parhaan tarjouksen antaneen pankin osalta puolitiehen.

Jouduin tyytymään seuraavaksi parhaaseen tarjoukseen, joka oli aluksi kaikkein huonoin eli 1,27 %. Useamman puhelun ja neuvottelun jälkeen marginaali sovittiin 1,1 % ja viitekoroksi 6 kk euribor. Tämä oli lyhin mistä edes keskusteltiin. Toisin oli vielä 2014 alkuvuonna, jolloin 1kk euribor oli vielä saatavilla Nordeasta ja OP:sta 3 kk. Kun lainan ehdot oli sovittu kävin kirjoittamassa asuntokauppa paperit rakennuttajalla. Tilaisuus oli jotenkin todella outo. Olin kirjoittamassa nimeä paperiin, jossa lukee, että sitoudun ostamaan heidän rakentamasta taloyhtiöstä yksiön 143000 eurolla. Eipä siinä, paperit taskussa pois kävellessäni bussipysäkkiä kohden kyllä nauratti ja oli todella helpottonut ja hyvä fiilis. Olin hieronut asuntokauppapäätöstä käytännössä vuoden 2013 lopusta ja nyt päätös sekä kaupat oli tehty!

Tämän jälkeen toimitin paperit pankkiin ja kävin kirjoittelemassa lainapaperit. Minulla oli valmiina ensimmäisten 5 maksuerän laskut, jotka maksettiin ASP-säästöillä ja lainalla. Asunnosta oli valmistunut jo yli 50 % ja maksuerät menivät sen mukaisesti. Taisin kirjoittaa lainan nostamisen yhteydessä 12 kertaa nimeni eri papereihin. Mutta se oli siinä! Jatkoa varten ohjeistus oli seuraava: kun saat seuraavan laskun, niin pyydä lainan nostamista tilille ja maksa lasku. Homma toimii!

Asunnon rahoitus ja vuokratuotto

Asunnon hinta oli siis 143000 euroa. Minulla oli omaa pääomaa ASP-tilillä 19000 euroa ja ennakkovarausmaksua oli maksettu 2000 euroa. Varausmaksu vähennettiin 1. maksettavasta erästä. Omarahoitusosuus oli yhteensä siis 21000 euroa, joka tekee 14,69 % asunnon nettovelattomasta hinnasta. Velkaa joudun ottamaan yhteensä 122000 euroa eli 75,31 % asunnon nettovelattomasta hinnasta.

Säästämällä ensin 2-3 vuotta 21000 euroa ja sitten ottamalla lainaa 122000 euroa voin säästää kuukaudessa noin 450-750 euroa vuokrakuluja (asunnosta riippuen). Lasketaanpa hieman auki tämän asunnon oston kannattavuutta ja reunaehtoja. Ensinnäkin vastaavan kokoisen yksiön vuokrat kyseisellä alueella pyörivät välillä 15 - 41 euroa/neliö/kk aiemman tekstini perusteella. Koska asuntojen kunnot ja koot vaihtelevat, niin asunnosta saatavan vuokran arvioiminen on vaikeaa. Olen kuitenkin laskelmissani päätynyt noin 660 - 735 euron vuokraan eli keskimäärin 698 euron/kk.

Toiseksi pitää huomioida kulupuoli, joka muodostuu vastikkeesta ja muista kuluista. Vastikkeen on arvioitu olevan 85 euroa ja 122000 euron laina tasalyhennyksellä ja 2 % korolla sekä 25 vuoden lyhennysajalla voidaan laskea olevan alussa 207 euroa/kk. Kuluja on siis yhteensä 292 euroa/kk.

Lasketaan vuokratuotto vuositasolla. Oletetaan, että vuokrausaste on keskimäärin 95 %, jolloin keskimääräinen vuosivuokratuotto on 12kk*698euroa/kk*0,95 =7957 euroa vuodessa. Jos asuntoa ei olisi vivutettu, niin tällöin kuluni olisivat vain edellä mainittu vastike, joka tekisi vuodessa 1020 euroa. Alkutilanteen velkavipu huomioiden kuluni olisivat vuodessa 3504 euroa.

Velaton vuokratuotto = 7957 - 1020 = 6937 => 4,85 % ostohinnasta
Velallinen vuokratuotto = 7957 - 3504 = 4453 => 3,11 % ostohinnasta

Toki tässä on paljon muuttujia, mutta olen tyytyväinen, että arvioitu velaton vuokratuotto (ROI) on lähempänä 5 %:a kuin 4,5 %:a.

Lasketaan vielä vuokratuotto omalle pääomalle sopivalla vivutusasteella. Kiinteistösijoitusyhtiöiden omavaraisuusaste on käsittääkseni 35 % molemmin puolin. Tämä tarkoittaa minun asuntoni kohdalla, että omaa pääomaa olisi 50050 euroa ja lainaa 92950 euroa. Tällöin 20 vuoden laina-ajalla korkokulut olisivat 1908 euroa ja yhdessä vastikkeiden kanssa 2928 euroa.

Velallinen vuokratuotto = 7957 - 2928 = 5029 => 10,05 % omasta pääomasta

Yhteenveto

Jos asunnon joutuu vuokralle laittamaan, niin mielestäni tuottomahdollisuudet ovat ihan kohtuulliset. Jos asunnossa pääsee asumaan, niin mielestäni säästettävät vuokrat ovat aika merkittävät. Pitkällä aikavälillä kaikki raha valuu omaan pussiin ja omistusasunnossa asuminen tulee kannattavammaksi. ASP-ehdot (kuten korkotuki) ei päde sijoitusasuntoon, mutta ehdot ovat voimassa, jos muuttaa työn tai opiskelun perässä toiselle paikkakunnalle tai maahan. Näkisin, että tämä olisi todennäköisin tilanne, jossa tarve asunnon vuokraamiselle esiintyisi ainakin seuraavan parin vuoden sisällä. Mutta eihän sitä koskaan tiedä?

Nyt on kuitenkin asuntokaupat tehty ja yksi stressin lähde vähemmän. Toivottavasti tämä seikkailu ja ehkä elämäni suurin taloudellinen päätös tulee päättymään hyvin. Velkavipu ei ainakaan ole liian suuri, mutta riskiä liittyy rakennuttajaan ja rakentamisongelmiin, koska kyseessä on uudiskohde. Heti kun kohde on valmis, niin riski laskee merkittävästi. Lainan takaisinmaksuun en ottanut turvaa tai vakuutuksia. Aion säästää jatkossakin osakkeisiin, jolloin nettovarallisuuteni jakautuu melko lailla yhtä suuresti asuntoon ja osakkeisiin. Tämä tuo turvaa sekä puskuria ihan riittävästi ja kannan riskit mieluummin itse.

tiistai 4. elokuuta 2015

Laukkuja salkkuun, osto KORS

Markkinat ovat ylireagoineet johdon toimiin (tai toimimattomuuteen), sillä tällä hetkellä KORS:n osake on hinnoiteltu hyvin lähelle nollakasvua.

Käsitykseni mukaan voimakkaassa kurssilaskussa on ennen kaikkea kyse Aasian toimintojen olemisesta eri yhtiössä (Far East Holdings), jota omistaa nykyinen johto ja muut sisäpiiriläiset. IPO:n yhteydessä puhuttiin, että tämä tultaisiin myöhemmin yhdistämään KORS:iin kunhan Jenkkitoiminnot saadan stabiloitua ja kasvu Aasiassa lähtee käyntiin, mutta tällä hetkellä näyttää siltä, että se ei tule tapahtumaan. KORS tulee saamaa vain 4 % rojaltin liikevaihdosta, mitä voi verrata KORS:n omaan yli 20 % marginaaliin.

Tässä vielä Far East Holdingsin kuvaus (IPO dokumentista):
"Certain of our current shareholders, including Mr. Kors, Mr. Idol and Sportswear Holdings Limited, own Far East Holdings. We have entered into agreements (the “Far East Licensing Agreements”) with certain subsidiaries of Far East Holdings (the “Licensees”) pursuant to which the Licensees have
exclusive rights within China, Hong Kong, Macau and Taiwan, and rights of first refusal to expand to other territories across Asia, to import, sell, advertise and promote apparel, footwear and accessories, excluding eyewear, watches and fragrance and personal care products, and to own and operate free-
standingretail stores bearing our “Michael Kors,” “MICHAEL Michael Kors” and “KORS Michael Kors” trademarks. The Far East Licensing Agreements expire on March 31, 2041, and we may terminate them at certain intervals if certain minimum sale benchmarks are not met."

Ongelmana tässä on erityisesti se, että myynti Far East Holdingsin yksinoikeudella omistamilla alueilla Kiinassa, Hong Kongissa, Macaussa ja Taiwanissa kasvaa räjähdysmäisesti. Tämän voi nähdä rojaltituloista, jotka olivat vuonna 2014 ja 2015 1,6 miljoonaa dollaria ja 4,7 miljoonaa dollaria. Liikevaihdon (ja samalla rojaltien) kasvu vuodessa siis +194 %. Toki Far East Holdingsin lisensioitujen tuotteiden myynti oli vain noin 104 miljoonaa dollaria, joka on vain 2,3 % KORS:n 4,4 miljardin dollarin kokonaisliikevaihdosta. Jännä seurata miten tämän kanssa käy.

Entä se nollakasvu? Arvioidaan, että KORS:n EPS on 3,5USD tänä vuonna (ennusteiden alapääty) ja se pysyy seuraavat 2 vuotta vakiona. Oletetaan lisäksi, että tämän jälkeen EPS kasvaa 3,5 % vuosivauhdilla. Tällöin osakkeen arvo on noin 39,9 USD, jos käytetään tuottovaatimuksena 12 %.

Mielestäni sain hyvän yhtiön, vahvoilla brändeillä ja mielenkiintoisilla kasvunäkymillä edulliseen hintaan. Tuleva näyttää olinko oikeassa.

lauantai 1. elokuuta 2015

Kesän ja kevään tapahtumia

Huh huh, ollaanpa sitä taas menty lujaa vähän aikaa. Ei olla pysytty suunnitelmissa eikä paikallaan laisinkaan. Hullu kesä ja hillittömät duunipuristukset ennen kesälomaakin oli. Aikaa on vuorokaudessa aivan liian vähän. Tässä tekstissä kerron jotain viimeaikaisista tapahtumista.

Ensinnäkin voin iloisena kertoa, että tein ensiasuntokaupat. Skumpat ja kahvit juotu jo, mutta lainapaperit on vielä allekirjoittamatta. Muille tiedoksi, että kesällä pankeissa on todella huonosti aikoja lainaneuvotteluihin ja kilpailutus voi kestää viikkoja!

Toiseksi voin kertoa, että työkuvioissa saattaa tapahtua lähiaikoina muutoksia. Syykuussa osaan luultavasti kertoa lisää mielenkiintoisesta mahdollisuudesta, joka on tullut vastaan. Saapi nähdä, miten siinä loppupeleissä käy, mutta tällä hetkellä olen innoissani ja peloissani.

Sitten osakesäästämiseen. Viime kirjoituksessani kävin Q2 tulokset läpi ja ne oli melko masennettavaa luettavaa lyhyen aikavälin silmät omistaville, sillä lähes kaikkien yritysten liikevaihto ja liiketulos laskivat viime vuoteen nähden. Olen pistänyt tämän korvan taakse ja alkanut miettimään mitä tälle voi tehdä strategian kanssa.

Sitä edeltävässä kirjoituksessani taisin ihanasti todeta, että cash is king. Tämän jälkeen päädyin kuitenkin siihen, että puoli-ilmainen velkaraha (0,995 % korko) on kunkkujen kunkku. Tein jotain laskelmia ja totesin, että saan superkoron käyttööni, kunhan otan lisää velkaa. Minun ei tarvinnut siis keventää Nokian Renkaita vaan hajauttamalla muihin sain NRE1V:n painon alle 20 %:n. Päivitin salkkuni sisällön salkkusivulle.

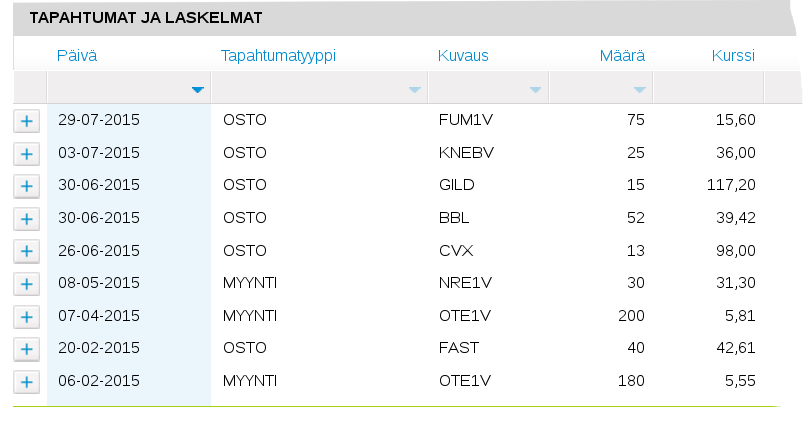
Tässä vielä kaupankäynti alkuvuoden ajalta:


Pari lisäsijoitusta on vielä tulossa lähiaikoina. Tällä hetkellä kiikarissa FAST ja IBM, mutta katotaan miten mr. markkina reagoi.


keskiviikko 10. kesäkuuta 2015

Q1/2015 osavuosikatsaukset

Tälleen viime viikonlopun ratoksi ja Q2 tuloksia odotellessa oli hyvä käydä alkuvuoden osarit myös läpi. Alla salkkuyhtiöideni osavuosikatsausajankohdat ja niistä poimittuja tuloksia hyvin lyhyesti:

14.4. FAST, Liikevaihto kasvoi 8,8 % ja osakekohtainen tulos kasvoi 13,2 % vuoden takaiseen nähden. Yrityksellä menossa liikkeiden suurentaminen, jonka yhteydessä palkataan lisää työntekijöitä palvelemaan asiakkaita paremmin. Pienempi liikkeitä suljetaan, mutta automaattien määrää lisätään (kasvua vuoden takaiseen 15,2 %).

20.4. IBM, Jatkuvien toimintojen liikevaihto laski 12 %, operatiivinen liikevoitto kasvoi 4 %. Pilvipalveluiden liikevaihto +60 %, bisnesanalytiikan liikevaihto +12 %. Tilauskanta säilyi vakiona noin 121 miljardissa dollarissa. Osinkoja maksettiin 1,2 miljardia ja osakkeita ostettiin takaisin 2,3 miljardilla.

22.4. KNEBV, liikevaihto kasvoi 7,1 %, liikevoitto kasvoi 5,4 %. Tilauskanta jatkoi myös kasvuaan 5,5 % vauhdilla ollen kauden lopussa 8,53 miljardia. Nettovelkaantumisaste laski edelleen ollen -33,4 % ja nettovelan määrä oli -584,4 miljoonaa euroa. Johto odottaa liikevaihdon kasvavan 6-9 % ja liikevoiton olevan 1140-1230 miljoonaa euroa vertailukeloisin valuuttakurssein laskettuna.

28.4. AFL, Liikevaihto laski 7,3 % ja osakekohtainen tulos laski 1,6 dollarista 1,51 dollariin. Tämä johtui ennen kaikkea dollarin vahvistumisesta suhteessa jeniin.  Osakekohtainen oma pääoma oli 42,97 dollari osakkeelta ja ROE pysytteli kohtuullisella 14,3 %:n tasolla. Operatiivisesti laskettuna ROE oli 19,8 % ja historiallisin valuuttakurssein laskettuna 21,5 %.

29.4. FUM1V, liikevaihto laski 4,3 % ja osakekohtainen tulos laski 6 %. Ruotsin sähkönsiirtoliiketoiminnan myynti saatiin päätökseen. Oma pääoma laski selvästi, mutta niin laski velkakin siten, että nettovelan suhde käyttökatteeseen laski 1,8:sta 1,1:een. Venäjältä odotetaan täksi vuodeksi 18,2 miljardin liikevoittotasoa, joka vastaa nykykurssilla 290 miljoonan euron liikevoittoa.

29.4. TIK1V, Liikevaihto laski 5,8 % ja liikevoitto kasvoi 10,4 %. Osakekohtainen tulos kasvoi 81,7 % ollen 0,3 euroa (0,17 euroa). ROCE säilyi vahvana ollen 23,5 % ja omavaraisuusaste pysyi vakiona noin 39 % tuntumassa. Lännessä volyymi kehittyi hyvin, mutta Venäjän alhaisempi kysyntä vaikutti konsernin myyntivolyymiin negatiivisesti.

1.5. CVX, Liikevaihto laski dramaattisesti 37,25 % ja liikevoitto laski vieläkin enemmän jopa 43,11 %. Osakekohtainen tulos oli 1,37 dollaria (2,36 dollaria). Upstream otti turpaan ja downstream kasvoi selvästi lähinnä öljynhinnasta johtuen. Kokonaistuotanto kasvoi 3 % ja suurissa projekteissa kuten Gorgonissa ja Wheatstonessa saavutettiin tärkeitä välitavoitteita. Vuodelle 2017 luvattiin merkittävää kasvua tuotantoon ja kassavirtaan. Osinkoa ei nostettu vielä 1. kvartaalilla.

6.5. STRA, Liikevaihto laski 3,9 % ja liikevoitto laski 23 %. Osakekohtainen tulos oli 1,06 dollaria (1,4 dollaria). Jatkavien ja uusien opiskelijoiden määrä laski 1 %. STRA käynnisti uuden yhteistyöohjelman Strayer@Work, jonka tavoitteena on partneroitua Fortune1000 yritysten kanssa tarjoamalla mm. kohdistettuja koulutusohjelmia asiakkaiden työntekijöille. Osakkeita ei ostettu takaisin ja niiden määrä nousi 1 % johdon kompensaatioiden vuoksi. Käteisen määrä taseessa vaan kasvaa ollen kauden lopussa 188,3 miljoonaa dollaria.

7.5. TPS1V, Liikevaihto kasvoi 3,8 % ja operatiivinen tulos laski 0,6 %. EPRA:n mukainen operatiivinen tulos per osake (AFFO) oli 0,12 euroa. Nettovarallisuus laski hieman ollen 4,47 euroa per osake kauden lopussa. Omapääoma oli 4,15 euroa per osake. Taloudellinen vuokrausaste (93,8 %) ja nettovuokratuotto (7,8 %) pysyivät hyvällä tasolla. Suomessa aloitettiin kampusten käypiä arvoja laskeva investointiohjelma, jolla pyritään turvaamaan korkeat vuokrausasteet ja vahvistamaan hyvää asiakastyytyväisyyttä pitkällä aikavälillä. Kiinteistömassan käyvästä arvosta noin 2/3-osaa on Suomessa.

8.5. NRE1V, Liikevaihto laski 9,8 % ja liikevoitto heikkeni 29,4 %. Osakekohtainen tulos kasvoi 249,5 % ollen 1,02 euroa. Tämä sisälsi aiemmin perityt lisäverot 100,3 miljoonaa euroa. Yhtiö oli nettovelaton katsauskauden lopussa ja oma pääoma oli 10,61 euroa per osake. Bruttomyynti laski Venäjällä ja IVY-maissa 43,4 % ollen 26,7 % kokonaismyynnistä. Bruttomyynti kasvoi Pohjois-Amerikassa 49 % ollen 13,7 % kokonaismyynnistä. Liikevaihto laski henkilöautorenkaissa, mutta Raskaissa renkaissa ja Vianorissa kasvoi.

19.5. WMT, Liikevaihto laski 0,1 % ja liikevoitto laski 8,3 %. Osakekohtainen tulos oli 1,03 dollaria osuen ohjeistuksen 0,95 - 1,1 dollaria väliin. Globaali verkkomyynti kasvoi 17 % ja USA kauppojen compsales kasvoi 1,1 %. Vapaa kassavirta oli 2,2 miljardia, jolla maksettiin osinkoja 1,58 miljardilla ja ostettiin osakkeita takaisin 280 miljoonalla. Yhtiö investoi henkilökuntaansa korottamalla palkkoja ja lisäämällä koulutusta. Tästä aiheutuu 0,04 dollarin negatiivinen vaikutus Q2:n EPS:iin.

21.5. GPS, Liikevaihto laski 3 % ja liikevoitto laski 8,1 %- Osakekohtainen tulos oli 0,56 dollaria (0,58 dollaria). Koko vuoden osakekohtaisen tuloksen ohjeistetaan olevan 2,75 - 2,8 dollaria. Yhtiön compsales laski 4 % siten, että Gap ja Banana Republic brandit laskivat 10 % ja 8 % sekä Old Navy brandi nousi 3 %. Old Navyn osuus liikevaihdosta on noin 42 %. Verkkomyynti laski vuoden takaisesta 2,1 % ollen noin 15,4 % yhtiön kokonaisliikevaihdosta. Vapaa kassavirta oli 61 miljoonaa, osinkoja maksettiin 97 miljoonalla ja omia osakkeita ostettiin takaisin 230 miljoonalla. 1. kvartaalin investoinnit oli 150 miljoonaa ja koko vuoden CAPEX:n odotetaan olevan noin 800 miljoonaa.

2.6. MDT, Liikevaihto kasvoi 60 % ja liikevoitto laski 100 %. Tämä johtui ennen kaikkea Covidienin ostamisesta. Vertailukelpoinen liikevaihto vakio valuuttakurssein kasvoi 7 %. Medtronic raportoi poikkeuksellisesti Q4:n tähän aikaan vuodesta. Koska Covidien oli niin suuri ostos, niin ennen kaikkea on syytä keskittyä tulevaisuuteen. Johto ohjeistaa vertailukelpoisen vakio valuuttakurssein lasketun liikevaihdon kasvavan 4 - 6 % ja osakekohtaisen tuloksen olevan 4,3 - 4,4 dollaria. Liikevaihto ohjeistus ei sisällä arvioitua 1,3 - 1,5 miljardin negatiivista vaikutusta valuuttamuunnoksista, mutta EPS ohjeistus sisältää arvioidun 0,4 - 0,5 dollarin negatiivisen vaikutuksen. Jos ymmärsin oikein, niin ensi vuonna liikevaihdon voidaan tämän perusteella olevan välillä 19,6 - 20,2 miljardia dollaria ja osakekohtaisen tuloksen 4,3 - 4,4 dollaria. Osakekohtainen osinko tulee olemaan 0,305 dollaria per kvartaali eli 1,22 dollaria vuodessa. Tällöin osingonjako suhde pysyy noin 28 %, joka vastaa hyvin aiempaa. Osakkeiden lukumäärä kasvoi noin 44 % Covidien kaupan myötä ollen kauden lopussa 1440 miljoonaa. Myöhemmin pitää jatkaa tarkemmin tutustumista uuteen Medtronic PLC yhtiöön.

keskiviikko 3. kesäkuuta 2015

Cash is the King, sijoituslaina maksettu


Olen pyrkinyt viime aikoina keskittymään olennaiseen eli siihen mihin voin oikeasti vaikuttaa. Loppupeleissä tämä on kaikkein tärkeintä, sillä mikään muu sijoittamisessa ja säästämisessä ei ole sinun käsissäsi. Et voi vaikuttaa siihen mitkä osakkeet ovat kuplahinnoissa ja mitkä ovat aliarvostettuja. Et voi vaikuttaa korkotasoon etkä siihen miten markkinat korkotasoon reagoivat. Et voi vaikuttaa omistamiesi yritysten osingon maksuun tai strategisiin päätöksiin. Voit ainoastaan vaikuttaa tuloihisi ja menoihisi, joiden perusteella määräytyy säästöön jäävä summa. Jos summa on nollaa suurempi, niin vasta tämän jälkeen pääset vaikuttamaan hieman konkreettisimpiin yksityiskohtiin. Voit päättää mihin rahasi laitat.

Nokian Renkaiden osto-ohjelman myötä otin melkoisesti velkaa omistamiani osakkeita vastaan. Tämän vuoden aikana olen kuitenkin todennut, että positiivinen käteispositio on huomattavasti parempi ja turvallisempi vaihtoehto. Voin valottaa tätä esimerkin kautta: Sanotaan, että velkavipuvaihtoehdossa sinulla on 25 % vipua ja markkinat romahtavat 50 %. Romahduksen pohjalla sinun velkavipusi on 50 % ja luultavasti salkussasi olevat osakkeet riittävät juuri ja juuri vakuudeksi. Et voi siis ottaa yhtään lisää vipua, kun osakkeet ovat halpoja ja kaiken lisäksi sinulla ei ole yhtään käteistä, joilla käyttää hyväksesi paniikki markkinoilla.. Käteisvaihtoehdossa sinulla on 5 % käteispositio ja markkinat romahtavat 50 %. Romahduksen pohjalla sinun käteispositiosi on noussut 10 %:iin ja tämän lisäksi voit ottaa osakkeitasi vastaan velkaa. Tällöin voit siis käteisen lisäksi käyttää hyväksesi velkavipua paniikin aikana.

Olen siis keskittynyt tuloihini ja menoihini sekä siihen, että säästöön jäävä summa on nollaa suurempi. Tällä hetkellä olen saanut maksettu sijoituslainani käytännössä kokonaan pois ja salkkuuni alkaa kertymään positiivinen käteispositio. Salkkuni arvo pyörii noin 24 – 25 tuhannen € välissä ja Nordnet salkussani on tällä hetkellä velkaa noin 20 €. Minulla on kuitenkin S-tilille tulleita osuusmaksun korkoja ja bonuksia 56,38 €, joka kääntää käteisposition plussalle. Osuusmaksun korkoja ja bonuksia talletin jo huhtikuussa Nordnettiin yhteensä 48,34€. Tällä hetkellä olen saanut seitsemästä osuuskaupasta jo korot. Kolmea viimeistä odottelen maksettavan tämän kuun aikana, minkä jälkeen talletan rahat Nordnetin salkkuun. Alla taulukko tähän mennessä maksetuista osuusmaksun koroista:

HOK-ELANTO                                       3,5€/10%
VARUBODEN-OSLA                             10€/10%
PKO                                                         12€/12%
OK SUUR-SAVO                                     10€/10%
TURUN OSUUSKAUPPA                       10€/10%
SSO                                                          10€/10%
KPO                                                         20€/20%

Tästä puuttuu vielä Osuuskauppa Hämeenmaa, Etelä-Karjalan Osuuskauppa ja Etelä-Pohjanmaan Osuuskauppa, jotka maksoivat viime vuonna 10€, 10€ ja 15€. Velkavipu on siis maksettu ja nyt jatketaan käteisposition keräämistä osingoilla ja kuukausitalletuksilla. Tavoitteenani on noin 5% käteispositio, joka tarkoittaa noin 1250 €.

Viimeksi kirjoitin aika tarkalleen kaksi kuukautta sitten huhtikuun 8. päivä. Tähän kahteen kuukauteen on mahtunut toki muutakin kuin osuusmaksujen korot. Myyntejä olen viimeisen kahden kuukauden aikana tehnyt yhden, jossa kevensin Nokian Renkaiden painoa 30 osakkeen verran hintaan 31,3€/kpl. Osinkoja on ropissut paljon, kiitos lähinnä Nokian Renkaiden. Brutto-osinkoja on alkuvuonna tullut yhteensä 759,69 €, joista kahden viime kuun aikana 656,31 € eli leijonan osa. Vuoden kokonaistavoitteeseen eli 1000 € on siis vielä matkaa, sillä suomipainotteisessa salkussani osinkojen maksu painottuu maalis-toukokuulle.

Olen tehnyt myös talletuksia salkkuuni molempina kuukausina. Huhtikuussa talletin 1900€ ja toukokuussa 500€. Tavoitteenani on tälle vuodelle, että säästän keskimäärin 750€/kk. Viiden ensimmäisen kuukauden jälkeen olen säästänyt yhteensä 3300€ eli keskimäärin 660€/kk. Olen siis tavoitettani pahasti jäljessä ja loppu vuodeksi riittää kirittävää. Myös opintolainan lyhentäminen on jatkunut normaaliin 400€/kk tahtiin. Valmista näyttäisi tulevan kesäkuussa 2016. Ehkä kirjoitan vuoden päästä tekstin ”Cash is the King, opintolaina maksettu” ja 20 vuoden päästä tekstin ”Cash is the King, asuntolaina maksettu”.

Kesällä ja jatkossakin pyrin keskittymään olennaiseen eli tuloihini ja menoihini. Tällä hetkellä tiedossa on ainakin yksi mahdollisuus edetä uralla, mistä saattaa kesän aikana poikia jotain. Uskon, että tällä olisi kohtuullisen merkittävä vaikutus tulopuolelle. Siihen asti annan suurimman osan huomiostani menoihin, jotka ovat ikävä kyllä olleet selvästi liian kovat suhteessa siihen mitä olen saanut rahoilla aikaiseksi.